



송하연 현대차투자증권 연구원은 25일 KT&G의 목표주가로 14만 원, 투자의견으로 ‘매수(BUY)’를 제시했다.
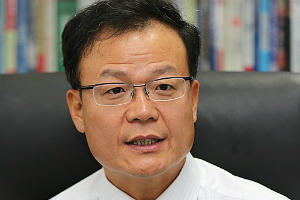
| ▲ 백복인 KT&G 대표이사. |
KT&G는 전자담배인 아이코스의 영향으로 국내 매출이 줄어들겠지만 동남아시아를 중심으로 해외 판매가 늘어 전체 담배 매출은 증가할 것으로 전망됐다.
송 연구원은 “아이코스의 시장점유율이 높아지면서 일반 궐련형 담배시장의 규모가 줄어 KT&G의 국내 담배매출이 올해 2% 정도 감소할 것”이라며 “다만 해외 담배매출이 15%가량 늘어나 전체 담배매출은 2.8%가량 성장할 것이며 특히 인도네시아를 비롯한 새로운 해외시장에서 매출의 증가세가 두드러질 것”이라고 내다봤다.
올해 홍삼부문의 매출액은 추석 선물세트의 호조에 힘입어 지난해보다 7.3% 증가할 것으로 추산됐다.
KT&G는 배당매력도 높아질 것으로 전망됐다.
송 연구원은 “KT&G의 배당수익률이 24일 종가 기준으로 3.3%인 만큼 하반기로 갈수록 배당주로서의 매력도 부각될 것”이라고 바라봤다.
배당수익률은 주당배당금을 현재주가로 나눈 값을 말한다. 한국거래소에 따르면 지난해 코스피 12월 결산법인 가운데 현금배당을 실시한 회사의 평균 배당수익률은 1.80%였다. [비즈니스포스트 임용비 기자]



