문경원 메리츠증권 연구원은 22일 포스코인터내셔널 목표주가를 9만7천 원으로, 투자의견은 매수(BUY)로 유지했다.
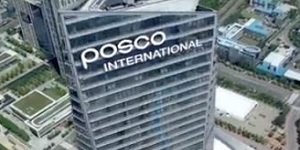
| ▲ 포스코인터내셔널이 미국 셰일가스 자산 인수를 통해 투자·증익·배당 성공 공식을 이어갈 것으로 전망됐다. 사진은 인천 연수구에 위치한 포스코인터내셔널 사옥. <포스코인터내셔널> |
문 연구원은 “포스코인터내셔널은 최근 미국 코드 에너지 자회사가 보유한 미국 셰일가스 자산을 5억5천만 달러(약 7500억 원)에 인수하기로 결정했다”며 “일간 생산량은 1억2400만 입방피트(351만㎥)로 LNG로 환산하면 연간 100만 톤 수준”이라고 말했다.
그는 “거래는 올해 11월 완료될 것으로 보이며, 업계에서는 2028년 이후 1천억 원 이상의 영업이익을 낼 것으로 보고 있다”며 “향후 미국 내 가스 수요 증가로 인한 가스 가격 상승, 북미 사업 확장 가능성, LNG 트레이딩 사업과의 시너지 등을 고려하면 이번 거래의 가치가 부각될 것”이라고 설명했다.
이번 셰일가스 투자로 투자·이익 증가·배당으로 이어지는 선순환 구조가 지속될 것으로 분석됐다.
문 연구원은 “회사는 2022년 호주 세넥스 인수를 시작으로 2023년 포스코에너지 합병, 2025년 인도네시아 팜 인수에 이어 올해 미국 셰일가스 자산 인수까지 5년째 공격적 인수합병을 진행하고 있다”며 “늘어나는 순이익의 50%는 꾸준히 배당으로 활용하고 있다”고 말했다.
이어 “지난 5년 동안 매년 평균 1조 원에 달하는 공격적 투자와 배당을 진행했음에도 차입금 증가폭은 크지 않아 가스 자산 및 희토류, 영구자석 등 추가 투자 가능성이 있다”며 “적어도 미얀마 가스전의 생산량이 감소하는 2030년대 중반까지는 인수, 증익, 배당이라는 성공 공식이 이어질 전망”이라고 말했다.
포스코인터내셔널은 2026년 연결기준으로 매출 35조2957억 원, 영업이익 1조5040억 원을 낼 것으로 예상됐다. 지난해보다 매출은 9.0% 늘고, 영업이익은 29.1% 증가하는 것이다. 최재원 기자