



박종대 하나증권 연구원은 6일 코스맥스 목표주가를 24만 원, 투자의견을 매수(BUY)로 유지했다.
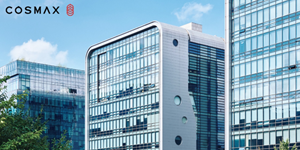
| ▲ 코스맥스가 미국 및 동남아시아 법인 실적 회복세에 힘입어 하반기 수익성이 크게 향상될 것으로 예상됐다. 사진은 경기도 성남시에 위치한 코스맥스 사옥 전경. <코스맥스> |
직전거래일인 3일 코스맥스 주가는 16만8300원에 거래를 마쳤다.
박 연구원은 “2분기를 기점으로 미국과 동남아시아 사업이 정상화되면서 하반기 수익성이 큰 폭으로 개선될 것으로 보인다”며 “특히 미국 법인은 매출 확대에 힘입어 흑자 전환할 것”이라고 내다봤다.
2분기에도 매출 성장세를 이어간 것으로 파악됐다.
코스맥스는 올해 2분기 연결기준으로 매출 7440억 원, 영업이익 696억 원을 낸 것으로 추정됐다. 2025년 2분기보다 매출은 19.3%, 영업이익은 14.4% 증가하는 것이다.
주요 고객사인 에이피알, 더파운더즈, 메디힐 등이 기초화장품 카테고리를 중심으로 매출을 크게 늘린 것으로 분석됐다. 닥터엘시아 등 신규 고객사의 매출 성장세도 빠르게 나타난 것으로 파악됐다.
기초화장품 부문의 매출 확대가 수익성 상승으로 이어지고 있는 것으로 분석됐다.
박 연구원은 “국내 하이드로겔 마스크를 비롯한 기초화장품 부문의 매출 규모가 커지고 있다”며 “특히 하이드로겔 마스크는 전반적인 시장 공급 부족으로 여러 업체의 주문이 몰리고 있다”고 설명했다.
그는 “지난해 3개였던 생산라인은 현재 8개까지 확대됐으며 겔마스크 제품 공급 여력이 커진 점은 신규 거래처 확보에도 긍정적으로 작용하고 있다”고 덧붙였다.
향후 주가도 점차 오를 것으로 예상됐다.
박 연구원은 “지난 1년 동안 코스맥스는 국내 사업의 매출과 이익률이 낮아지고 해외 사업에 대한 우려도 커지면서 주가 평가 수준이 계속 낮아졌다”며 “이제 이런 불확실성이 상당 부분 줄어든 만큼 국내 사업 매출도 빠르게 확대될 것”이라고 내다봤다.
코스맥스는 올해 연결기준으로 매출 2조7872억 원, 영업이익 2441억 원을 낼 것으로 전망됐다. 2025년보다 매출은 16.2%, 영업이익은 24.6% 증가하는 것이다. 김예원 기자




