



안도현 하나증권 연구원은 19일 “HMM 컨테이너선 사업의 이익 감소세가 이어질 것으로 전망되나, HMM은 용선 비중이 적고 선박 원가도 낮기 때문에 상대적으로 이익 구간이 길 것”이라고 예상했다.
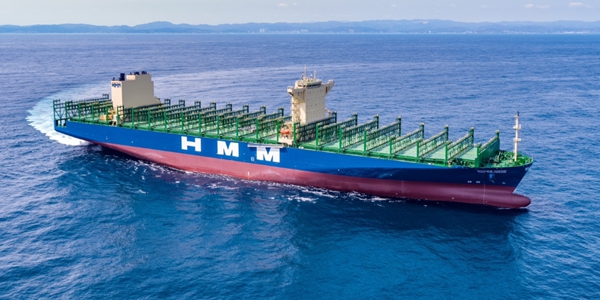
| ▲ 안도현 하나증권 연구원은 컨테이너선 사업의 이익 감소세에도 HMM의 올해 영업이익이 1조 원 이상을 거둘 것이라고 19일 예상했다. 사진은 HMM의 대형 컨테이너선. < HMM > |
앞서 세계 2위 컨테이너선사 머스크의 1분기 해운 부문 영업이익률은 -2.3%, 5위 컨테이너선사 하팍로이드의 영업이익률은 -3.6%를 각각 기록했으나 HMM은 9.9%를 기록했다.
안 연구원은 “컨테이너선 운임이 낮았던 2023년에도 HMM은 연간 5850억 원의 영업이익을 냈다”며 “2026년에는 최상위권 선사들의 영업적자가 예상되나 HMM은 연간 영업이익 1조 원 이상이 기대되며 (적자전환한 선사들이) 공급 조절을 적극 시행할 가능성이 높아 HMM에는 안심요인”이라고 바라봤다.
초대형원유운반선(VLCC) 선박 확보에 따라 벌크 부문의 이익은 확대될 것으로 예쌍됐다.
그는 “HMM은 1분기 말 기준 유조선 19척, 건화물선 23척을 운용하고 있는데 1분기 벌크 부문 영업이익은 830억 원으로 전사의 영업이익의 31% 비중까지 상승했다”며 “벌크선·유조선 운임이 추가로 높아진 만큼 2분기에도 1분기 이상의 부문 영업이익을 기대한다”고 말했다.
안 연구원은 HMM 목표주가 2만1천 원, 투자의견 매수(BUY)를 각각 유지했다.
HMM 주가는 18일 1만9960원에 거래를 마쳤다. 신재희 기자




