항체약물접합체(ADC) 기반 신약 후보물질들의 임상 단계가 진전되면서 성공 확률이 높아진 점이 반영됐다.
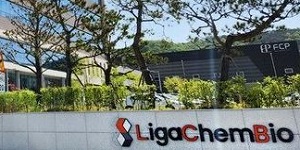
| ▲ 리가켐바이오(사진) 신약 후보물질이 임상 진전에 따라 가치가 높아졌다. 사진은 대전 유성구에 있는 리가켐바이오 본사 모습. |
정희령 교보증권 연구원은 1일 리가켐바이오 목표주가를 기존 18만 원에서 23만 원으로 높여잡았다. 투자의견은 매수(BUY)로 유지했다.
3월31일 리가켐바이오 주가는 19만2천 원으로 거래를 마쳤다.
정 연구원은 “리가켐바이오의 파이프라인인 LCB14, LCB84, LCB7 임상 진전으로 성공 확률을 조정했다”며 “지난해 하반기부터 기술수출 기대감이 지연되면서 주가가 하락했지만 연초부터 여러 파이프라인(후보물질)의 임상 결과를 확인하면서 주가도 회복세”라고 바라봤다.
리가켐바이오의 파이프라인 가치는 임상 진전에 따라 6조2630억 원으로 예상됐다.
LCB14는 영국 전문 바이오기업 익수다에 기술수출한 HER2 양성 전이성 유방암 등 고형암 치료제로 개발되고 있는 후보물질로 올해 안에 글로벌 임상 1B상 데이터가 공개될 것으로 전망됐다.
중국에서 진행되고 있는 임상 3상은 올해 상반기에 마치고 하반기 신약 허가 신청을 목표로 하고 있다.
삼중음성유방암 등 TROP2 발현 암종 치료제로 개발하고 있는 LCB84도 올해 안에 임상 2상에 진입할 것으로 파악됐다.
정 연구원은 “LCB84는 존슨앤드존슨이노베이티브메디슨(옛 얀센)과 함께 임상을 진행하고 있어 1상 결과를 확인하는 것은 불확실하다”면서도 “하지만 임상 단계 진전을 통해 간접적으로 확인할 수 있다”고 설명했다.
리가켐바이오는 2026년 연결기준으로 매출 2620억 원, 영업이익 230억 원을 낼 것으로 예상됐다. 2025년과 비교해 매출은 84.5% 늘어나고 영업손익은 흑자전환하는 것이다. 장은파 기자