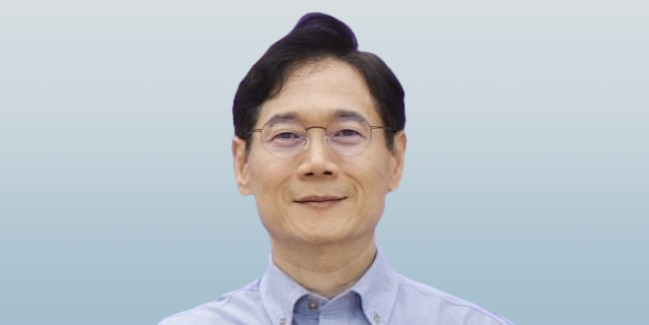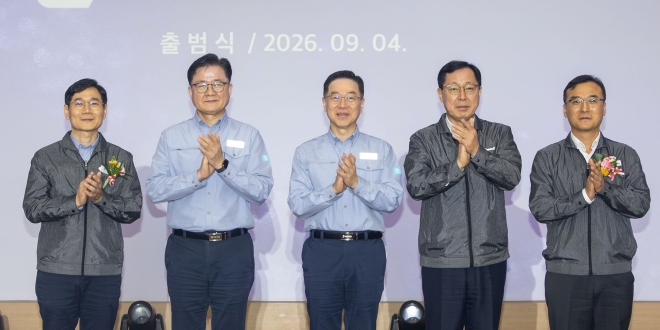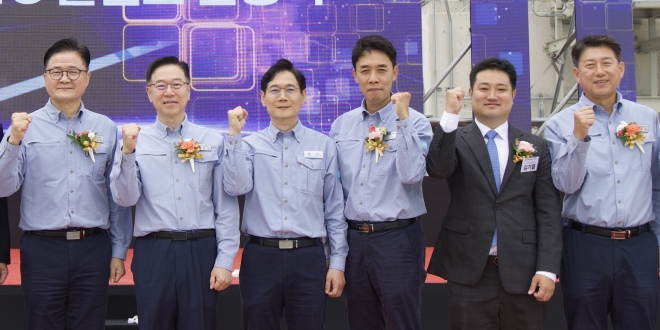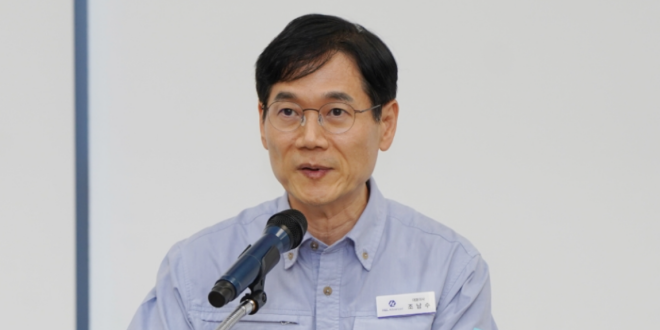
| ▲ 조남수 H&L어드밴스드 대표이사가 2026년 9월14일 충남 서산시 HD현대 대산공장에서 열린 상생협약 체결식에서 발언하고 있다. <서산시> |
△출범 3주 만에 1조2천억 원 증자, 차입금 상환에 투입
H&L어드밴스드는 2026년 9월22일 1조2천억 원 규모의 주주배정 유상증자를 결의했다.
HD현대오일뱅크와 롯데케미칼이 6천억 원씩 출자해 지분율 50%를 유지한다. 조달 자금은 전액 기존 차입금 상환에 쓴다.
전신 HD현대케미칼은 중질유 기반 석유화학 설비(HPC) 투자 부담과 업황 악화로 2023~2025년 3년 연속 순손실을 냈다. 2026년 3월 말 부채비율은 494.3%로 공모 회사채 특약상 한도인 500%에 근접했다가, 2분기 흑자 등에 힘입어 6월 말 379%로 낮아졌다. 합병 상대인 롯데대산석화도 자본 28억 원에 부채 1조9363억 원을 안고 있었다.
채권단은 상환유예와 신규 대출로 사업재편을 지원했다. HD현대케미칼은 2026년 3월27일 산업은행 등 채권금융기관과 ‘구조혁신 지원을 위한 약정’을 맺고 사업재편 기간 3년 동안 협약채무의 기한 전 상환의무 면제와 상환유예를 받았다. 롯데케미칼 몫을 포함한 유예 대상 협약채무는 약 7조9천억 원이다.
H&L어드밴스드는 산업은행 등 10곳에서 9973억 원을 새로 차입하고, 양 주주사는 각각 4986억 원 규모의 자금보충약정을 제공한다.
상환유예 기간에 자체 현금창출력을 회복하는 것이 과제다. HPC 시설대출 원금 상환도 2028년부터 시작되는 만큼 설비 통합과 원가 절감을 통해 차입금 상환 재원을 마련해야 한다.
△석화 사업재편 첫 통합법인 H&L어드밴스드 출범
H&L어드밴스드는 정부가 추진하는 석유화학 사업재편의 첫 통합법인이다. HD현대케미칼이 2026년 9월1일 롯데대산석화를 흡수합병하고 사명을 바꿔 출범했다.
재편 배경은 국내 석유화학업계에 이어지고 있는 장기 불황이다. 중국발 공급과잉으로 에틸렌 스프레드가 손익분기점으로 꼽히는 톤당 약 300달러를 밑도는 등 수익성이 악화했다. 정부는 2025년 8월 나프타분해설비(NCC)의 연간 생산능력을 270만~370만 톤 줄이는 구조개편에 나섰다.
대산 1호 사업재편계획은 2026년 2월 정부 승인을 받았다. 롯데케미칼은 같은 해 6월 에틸렌 연산 110만 톤 규모의 NCC와 PE·PP·EG 등 후속 생산설비를 포함한 대산공장을 물적분할해 롯데대산석화를 세웠다.
이후 HD현대케미칼이 롯데대산석화를 흡수합병하면서 롯데케미칼에 신주를 발행했다. 두 주주사의 지분율은 HD현대오일뱅크 60%, 롯데케미칼 40%에서 각각 50%로 동등하게 바뀌었다.
새 사명은 HD현대와 롯데의 머리글자에 ‘어드밴스드(Advanced)’를 붙여 지었다. 범용 석유화학 중심에서 고부가 소재 기업으로 전환하겠다는 뜻을 담았다.
여수에서도 여천NCC와 롯데케미칼 여수사업을 합치는 재편안이 2026년 7월 정부 승인을 받았다. 대산과 여수의 계획상 NCC 가동중단 규모는 모두 249만 톤으로, 정부 최소 감축 목표인 270만 톤에 21만 톤 못 미친다.
반면 SK지오센트릭과 대한유화, 에쓰오일이 있는 울산에서는 합의안 마련이 지연되고 있다. 에쓰오일의 샤힌 프로젝트에 따른 에틸렌 연산 180만 톤 증설과 기존 설비 감축을 둘러싼 이해관계 조정이 남아 있다.
△롯데 NCC 멈추고 HPC 중심으로 생산체계 재편
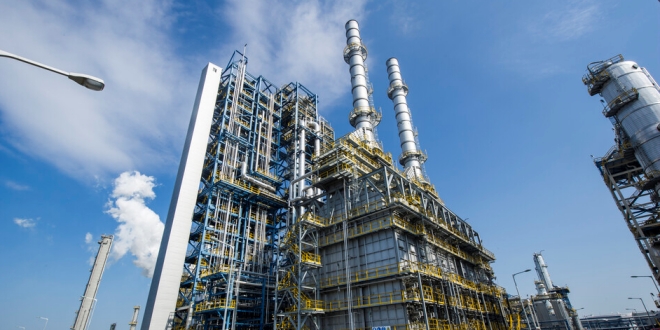
H&L어드밴스드는 기초유분 생산을 기존 HD현대케미칼의 HPC에 집중하고, 이를 양사의 합성수지 등 후속 생산공정과 연결하는 방향으로 생산체계를 재편한다.
사업재편계획에는 에틸렌 연산 110만 톤 규모의 롯데 대산 NCC를 3년 동안 멈추고, 연산 85만 톤 규모의 HPC 가동률을 높이는 방안이 담겼다.
HPC는 나프타 외에도 HD현대오일뱅크 정유공정에서 나오는 탈황중질유와 부생가스 등을 원료로 활용할 수 있다. 상대적으로 저렴한 원료를 투입하고 생산량을 늘려 원료비와 제품당 고정비를 낮추려 한다.
설비 통합과 생산 효율화에는 2450억 원을 투입할 계획이다. 후속 공정에서도 양사의 범용제품 설비 가운데 중복되거나 적자를 내는 설비의 가동중단을 추진한다.
기존 HPC의 가동률을 높이는 것이 과제다. 에틸렌 등을 생산하는 모노머 공정 가동률은 2025년 64%, 합성수지를 만드는 폴리머 공정은 39%였다. 2026년 상반기에도 폴리머 공정 가동률은 47%에 머물렀다. 기초유분 생산 확대와 함께 합성수지 제품의 판매 물량도 확보해야 한다.
정유·석유화학 공정 사이의 생산 조절도 추진한다. 정제마진과 나프타 스프레드에 따라 석유제품과 석유화학제품 생산량을 조절해 수익성을 높이겠다는 구상을 하고 있다.
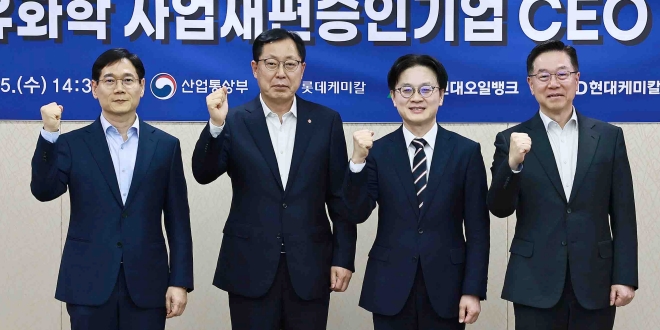
| ▲ 조남수 HD현대케미칼 대표이사(맨왼쪽)가 2026년 2월25일 서울 대한무역투자진흥공사에서 열린 '대산 1호 프로젝트의 신속이행을 위한 석유화학 사업재편승인기업 CEO 간담회'에서 기념촬영을 하고 있다. 왼쪽부터 조남수 대표, 이영준 롯데그룹 화학군 총괄대표. 김정관 산업통상부 장관, 송명준 HD현대오일뱅크 대표이사. <산업통상부> |
△공동지배 전환으로 두 주주사 연결 재무 부담 완화
H&L어드밴스드 출범은 HD현대오일뱅크와 롯데케미칼이 대산사업의 자산·부채와 손익을 재무제표에 반영하는 방식도 바꾼다.
HD현대오일뱅크는 기존에 지분 60%를 보유한 HD현대케미칼을 연결 자회사로 뒀다. 통합 이후에는 롯데케미칼과 지분을 50%씩 보유하며 공동지배하게 돼 연결 대상에서 제외하고 지분법으로 반영한다. 이에 따라 기존 HD현대케미칼의 부채와 영업손익을 연결 재무제표에 전액 합산하던 구조가 바뀐다.
롯데케미칼도 직접 운영하던 대산사업을 통합법인 지분 50%로 보유하게 된다. 대산사업 분할·합병을 거쳐 약 1조6천억 원의 차입금을 직접 연결 대상에서 제외하고, 통합법인의 순손익을 지분법으로 반영하는 구조다.
두 주주사 모두 대산사업의 부채와 영업손익을 전액 연결하던 부담을 줄이지만, 지분법이익을 늘리려면 통합법인 자체의 수익성이 개선돼야 한다.
△기업결합 조건부 승인, LDPE·EVA 국내가격 5년간 제한
H&L어드밴스드는 5년 동안 저밀도폴리에틸렌(LDPE)과 에틸렌비닐아세테이트(EVA)의 국내가격 변동률을 수출가격 변동률에 연동해야 한다. 공정거래위원회가 2026년 8월20일 기업결합을 조건부로 승인하면서 부과한 시정조치다.
통합으로 두 제품의 국내 공급사는 4곳에서 3곳으로 줄어든다. 통합 후 상위 3사의 합산 점유율은 LDPE 82%, EVA 95%에 이른다. 공정위는 저가 공급으로 경쟁을 촉진하던 HD현대케미칼과 롯데 대산사업의 결합으로 사업자 간 가격 협조가 쉬워지고, 거래처를 바꾸기 어려운 중소 가공업체가 피해를 볼 수 있다고 판단했다.
이에 따라 수출가격이 오르거나 동결되면 국내가격 인상률은 수출가격 인상률 이하여야 한다. 수출가격이 내리면 국내가격 인하율은 수출가격 인하율 이상이어야 한다. 결합 당시 생산하던 모든 등급의 LDPE·EVA 제품에 대해서도 국내 수요자의 요청 물량을 공급해야 한다.
EVA는 태양광 패널 소재 등에 쓰이며, 2025년 HPC 폴리머 제품 가운데 매출이 가장 많았다. 주요 제품의 국내 가격정책과 공급 조정에 제약이 생긴 만큼 원가 절감과 생산 효율 개선이 중요해졌다.
△3년 적자 끝에 상반기 흑자 전환, 이익 대부분은 2분기에
HD현대케미칼(현 H&L어드밴스드)이 2026년 상반기 흑자로 돌아섰다.
상반기 매출은 4조3471억 원으로 전년 같은 기간보다 18.5% 늘었다. 영업이익 3506억 원, 순이익 1476억 원을 냈다. 2025년 상반기에는 영업손실 2886억 원, 순손실 2856억 원이었다.
직전까지는 적자가 이어졌다. 2023년 순손실로 돌아선 뒤 영업손실은 2024년 1502억 원에서 2025년 4303억 원으로 커졌다. 회사는 중국 설비 증설에 따른 수급 불균형과 시황 악화를 원인으로 꼽았다.
2026년 상반기 영업이익은 대부분 2분기에 나왔다. 1분기 영업이익은 49억 원, 2분기는 3457억 원이었다. 중동 전쟁으로 경유 등 석유제품 가격이 오르면서 매출의 48%를 차지하는 정유 부문 수익성이 개선됐고, 2분기에는 폴리머 시황도 나아졌다.
재무 지표에는 부담이 남아 있다. 상반기 금융비용이 1627억 원으로 영업이익의 절반에 가까웠다. 재고와 매출채권이 늘면서 영업활동 현금흐름은 610억 원에 그쳤다.
2026년 6월 말 부채비율은 379%로 2025년 말(399%)보다 조금 낮아지는 데 그쳤다. 폴리머 공정 가동률은 47%였고, 회사는 3분기 폴리머 시황이 다시 약해질 것으로 내다봤다.
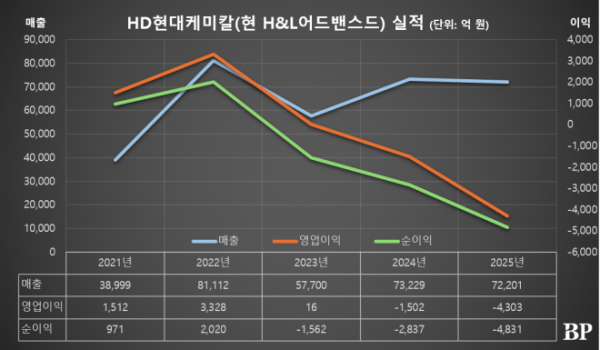
| ▲ H&L어드밴스드의 실적 그래프 <비즈니스포스트> |
△50대 50 공동지배, 이사회 2대2에 의장은 롯데
H&L어드밴스드는 HD현대오일뱅크와 롯데케미칼이 지분을 50%씩 보유한 공동지배 회사다. 공정거래법상 HD현대 계열회사이며 롯데 계열 편입도 예정돼 있다.
이사회는 양측 인사 2명씩 모두 4명으로 구성됐다. HD현대 쪽은 조남수 대표와 정춘섭 HD현대오일뱅크 재정부문장, 롯데 쪽은 천양식 대표와 김기순 전 롯데정밀화학 ESG경영본부장이다. 감사도 양측이 한 명씩 뒀다.
합병 전에는 HD현대오일뱅크가 지분 60%를 보유하고 대표이사인 조남수가 정관에 따라 이사회 의장을 맡았다. 통합 이후에는 지분과 이사회 구성이 동수가 됐고, 의장은 롯데 쪽 천양식 대표가 맡았다.
천양식 대표는 롯데케미칼에서 폴리머 사업을 담당해 온 인물이다. 천 대표는 1971년 태어나 중앙대 경영학과를 졸업했다. 롯데케미칼에서 PE사업부문장과 기초소재 폴리머본부장을 지냈다. 2025년 2월 HD현대케미칼 기타비상무이사를 맡았고, 2026년 6월 롯데대산석화 초대 대표를 거쳐 H&L어드밴스드 대표에 올랐다.
주식 양도에도 이사 3명 이상의 찬성이 필요하도록 했다. 양측이 이사 2명씩을 둔 만큼 어느 한쪽 인사들의 찬성만으로는 양도를 승인할 수 없다.
공동지배 전환에 따라 주주사의 회계처리도 달라진다. HD현대오일뱅크는 통합법인을 연결 대상에서 제외하고 지분법으로 반영한다. 롯데케미칼도 대산사업 분할·합병을 거쳐 약 1조6천억 원의 차입금을 직접 연결 대상에서 제외하고 통합법인의 손익을 지분법으로 반영하는 구조다.
△사업재편 본격화 속 대표 취임, 통합법인 이끄는 ‘대산 엔지니어’
조남수는 2025년 11월1일 HD현대케미칼(현 H&L어드밴스드) 대표이사에 올랐다. 같은 해 10월30일 임시주주총회에서 사내이사로 선임된 뒤, HD현대오일뱅크 대표와 HD현대케미칼 대표를 겸임하던 정임주의 뒤를 이었다.
조남수가 HD현대케미칼 대표에 오른 시점은 석유화학 구조개편이 본격화하던 때다. 정부는 2025년 8월 NCC 감축을 골자로 한 구조개편 방향을 발표했고, 업계는 같은 해 12월까지 사업재편안을 제출했다.
조남수는 대표 취임 전 경영혁신TF 담당 전무를 맡았다. 취임 이후에는 사업재편 승인과 총괄계약, 합병계약으로 이어지는 통합 절차를 이끌었다.
대표에 오르고 2026년 3월 충남 서산 한국석유공사 비축기지에서 열린 이재명 대통령의 석유화학기업 간담회에 참석하기도 했다. 중동 전쟁으로 원료 수급 차질이 커지자 비상시 콘덴세이트 비축유 방출을 요청했다. 콘덴세이트는 HD현대케미칼의 주요 원료다.
2026년 9월2일 합병등기와 함께 H&L어드밴스드 대표이사로 다시 선임돼 롯데케미칼 출신 천양식 대표와 통합법인을 이끌게 됐다.
△HD현대OCI 대표 시절, 폐타이어 순환 카본블랙 첫 출하
조남수는 HD현대케미칼 전무로 승진한 직후인 2023년 12월 HD현대OCI 대표이사에 올라 2025년 2월까지 회사를 이끌었다. 첫 대표이사 경력이다.
조남수는 1998년 현대정유(현 HD현대오일뱅크)에 촉매 연구원으로 입사한 뒤 기획 업무를 거쳐 2015년부터 현대케미칼에서 생산기획을 맡았다. HD현대오일뱅크 계열에서 정유와 석유화학 공정을 두루 다뤄 온 셈이다.
HD현대OCI 역시 두 공정이 맞물린 회사다. HD현대오일뱅크(51%)와 OCI(49%)가 2016년 세운 합작사로, HD현대오일뱅크 정유공정에서 나오는 중질유를 원료로 타이어 보강재인 카본블랙을 만든다.
재임 중 친환경 제품 공급을 시작했다. HD현대OCI는 2024년 4월 국제 친환경 인증인 ISCC PLUS를 받은 뒤 같은 해 10월 한국타이어앤테크놀로지에 폐타이어 기반 순환 카본블랙을 처음 출하했다. HD현대오일뱅크가 폐타이어를 열분해해 만든 원료유로 HD현대OCI가 카본블랙을 만드는 방식으로, 두 회사의 공정을 연결한 사업이다.
HD현대OCI는 2024년 영업이익 804억 원, 순이익 820억 원을 냈다. 주주 배당은 2023년 220억 원에서 2024년 620억 원으로 늘었다.
△정유·석화 첫 합작으로 출발해 HPC로 몸집 키워
H&L어드밴스드의 전신인 현대케미칼은 국내 정유회사와 석유화학회사가 처음으로 손잡고 세운 합작사다.
현대오일뱅크와 롯데케미칼은 2014년 1월 합작투자계약을 맺고 같은 해 5월 60대40 비율로 출자해 현대케미칼을 세웠다. 대산에서 담장을 맞댄 두 회사가 원료 공급과 제품 구매를 연계하는 구조였다.
첫 사업은 혼합자일렌(MX)의 안정적 확보였다. 현대케미칼은 약 1조2천억 원을 들여 현대오일뱅크 대산공장 안에 콘덴세이트 정제설비와 MX 공장을 건설하고 2016년 11월 준공했다. 두 주주사가 수입하던 MX 일부를 합작사에서 공급받을 수 있게 됐다.
이 설비는 콘덴세이트와 원유를 정제해 항공유·경유 등 석유제품과 MX·벤젠 등 방향족 제품을 생산한다. 석유제품은 HD현대오일뱅크에 전량 판매하고, MX는 두 주주사에 나눠 공급하는 방식으로 운영됐다.
사업영역을 넓힌 계기는 HPC 투자였다. HPC(Heavy-feed Petrochemical Complex)는 정유공정에서 나오는 중질유 등을 원료로 기초유분과 합성수지를 생산하는 석유화학 설비다.
2018년 5월 올레핀 신사업 투자에 합의한 뒤 3조 원 넘게 들여 설비를 건설했고, 2022년 6월 상업가동에 들어갔다. 연간 에틸렌 85만 톤과 프로필렌 50만 톤을 생산할 수 있으며, 이를 원료로 PE·PP·EVA 등 폴리머 제품까지 만든다. 기존 정유·방향족 사업에 기초유분과 합성수지 사업을 더한 것이다.
HPC는 탈황중질유와 부생가스 등을 활용해 나프타 중심 설비보다 원가 경쟁력을 높이도록 설계됐다. HD현대오일뱅크에서 원료를 공급받고, 생산한 폴리머는 롯데케미칼에 전량 판매하는 방식으로 두 주주사의 사업과 연결됐다.
그러나 상업가동 시점이 석유화학 불황과 겹쳤다. 2022년 하반기부터 중국의 설비 증설과 자급률 상승으로 범용제품 공급과잉이 심화하면서 국내 업체들의 수익성이 악화했다.
HD현대케미칼은 2023년부터 순손실을 냈고, HPC 폴리머 공정 가동률은 2025년 39%에 그쳤다.
롯데케미칼도 2022~2025년 4년 연속 영업적자를 기록했다. 2025년 영업손실은 9436억 원이었다. 2024년 11월에는 회사채 재무특약 문제로 롯데그룹이 롯데월드타워를 담보로 제공하기도 했다.
이런 상황에서 HD현대오일뱅크와 롯데케미칼은 대산의 생산설비를 통합·조정하는 ‘대산 1호’ 사업재편을 추진했다. 2026년 9월 HD현대케미칼이 롯데케미칼 대산사업을 분할한 롯데대산석화를 흡수합병하면서 H&L어드밴스드가 출범했다.
합병 대상인 롯데케미칼 대산공장도 옛 현대그룹과 인연이 있다.
정기선 HD현대 회장의 할아버지인 정주영 현대그룹 명예회장 시절 세워진 현대석유화학 대산공장의 일부다.
롯데케미칼의 전신인 호남석유화학은 2003년 LG화학과 함께 현대석유화학을 인수했고, 2005년 분할을 거쳐 2단지를 가져갔다. 이번 합병으로 옛 현대석유화학 설비 일부가 20여 년 만에 HD현대와 롯데의 공동지배 아래 놓이게 됐다.
△H&L어드밴스드가 걸어온 길
2013년 현대오일뱅크와 롯데케미칼이 합작 양해각서를 맺었다.
2014년 현대오일뱅크와 롯데케미칼이 60대 40으로 출자해 현대케미칼을 설립했다. 현대중공업그룹(현 HD현대) 계열사로 편입됐다.
2016년 콘덴세이트 정제설비와 혼합자일렌(MX) 공장을 준공했다.
2018년 롯데케미칼과 올레핀 신사업(HPC) 투자에 합의했다.
2019년 HPC 공장을 착공했다.
2021년 첫 공모 회사채를 발행했다.
2022년 HPC 공장이 상업가동에 들어갔다.
2023년 ‘HD현대케미칼’로 사명을 바꿨다.
2026년 ‘대산 1호’ 사업재편계획을 승인받았다. 롯데케미칼 대산공장을 떼어낸 롯데대산석화를 흡수합병하고 ‘H&L어드밴스드’로 사명을 바꿨다. 두 주주사의 지분율은 50대 50이다.