



내년에는 백화점, 면세점, 지누스 등 모든 사업부문에서 실적 개선에 크게 성공할 것으로 전망됐다.
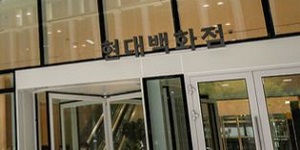
| ▲ 현대백화점이 내년에는 백화점, 면세점, 지누스 등 모든 사업부문에서 실적 개선에 크게 성공할 것이라는 전망이 나왔다. 사진은 현대백화점 본사. |
박종렬 흥국증권 연구원은 28일 현대백화점 목표주가를 기존 8만3천 원에서 10만 원으로 올리고 투자의견을 매수(BUY)로 유지했다.
직전 거래일인 25일 현대백화점 주가는 6만7100원에 거래를 마감했다.
현대백화점은 3분기에 연결기준으로 매출 2조7천억 원, 영업이익 1009억 원을 거둘 것으로 전망됐다. 지난해 같은 기간과 비교해 매출 2.0%, 영업이익은 9.6% 증가하는 것이다.
지난해 4분기 이후 영업이익 감소 추세가 이어졌지만 올해 3분기에는 영업이익이 반등할 것으로 분석됐다.
백화점부문에서는 현대프리미엄아울렛 대전점 영업 재개와 주요 명품 브랜드 신규 입점을 통해 매출이 증가할 것으로 전망됐다.
외국인 매출 비중이 꾸준히 증가하고 있는 가운데 앞으로 중국인 단체 관광객의 증가도 긍정적으로 작용할 것으로 예상됐다.
박 연구원은 “면세점부문에서는 인천공항면세점 신규 오픈을 통해 실적 개선에 성공할 것이다”며 “고수익성 개별자유여행(FIT) 및 내국인 매출 비중도 늘어나 수익성 개선에 일조할 것으로 보인다”고 말했다.
지누스는 아마존의 재고 조정 완료로 하반기에는 매출 회복이 가능할 것으로 전망됐다.
박 연구원은 “하반기 영업이익은 각각 지난해 같은 기간과 비교해 백화점 부문은 증가, 면세점부문은 흑자전환, 지누스는 실적 약세를 보일 것으로 전망된다”며 “내년에는 3개 사업부문 모두 실적이 크게 회복되면서 올해 부진했던 부분을 만회할 수 있을 것”이라고 말했다.
현대백화점은 지에프홀딩스 단일 지주회사로의 전환과 함께 주주환원 정책 강화 노력을 할 것으로 전망됐다.
박 연구원은 현대백화점이 중장기적으로는 복합쇼핑몰과 프리미엄아울렛 등과 신사업을 통해 성장성 확보에 역량을 집중할 것으로 내다봤다. 윤인선 기자




