



중국 전력난 등으로 IT기기 출하량이 둔화해 4분기에 D램 가격이 하락할 것으로 예상됐다.
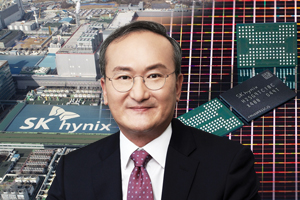
| ▲ 이석희 SK하이닉스 각자대표이사 사장. |
이수빈 대신증권 연구원은 25일 SK하이닉스 목표주가를 기존 14만 원에서 12만 원으로 낮춰잡았다. 투자의견은 ‘매수(BUY)’를 유지했다.
직전 거래일인 22일 SK하이닉스 주가는 9만8500원으로 거래를 마쳤다.
이 연구원은 “중국의 전력난을 포함해 코로나19 등 공급망 문제가 이어지면서 IT기기 세트 출하량이 둔화할 것으로 예상된다”며 “이에 따른 4분기 D램 가격 하락 가능성 등을 반영해 목표주가를 14% 하향 조정했다”고 바라봤다.
올해 4분기 SK하이닉스의 반도체 평균 출하가격(ASP)은 1Gb에 0.51달러로 예상됐다. 3분기 평균 출하가격과 비교해 3.7% 줄어드는 것이다.
일반적으로 D램 반도체는 하반기가 성수기지만 올해 하반기는 노트북PC나 스마트폰, 서버 등 IT기기 판매량과 관련해 불확실성이 증가하면서 D램 반도체 가격도 하락할 것으로 전망됐다.
이 연구원은 “코로나19에 따른 IT기기 생산인력 부족과 글로벌 물류대란, 중국 전력난으로 일부 주요 부품공장이 가동을 중단했다”며 “비메모리 반도체 부품 부족 등 외부 공급망과 관련한 이슈가 지속적으로 발생하고 있다”고 내다봤다.
다만 메모리반도체 수급상황은 내년에 개선될 수 있을 것으로 전망된다.
이 연구원은 “메모리반도체 공급사의 재고 수준이 약 1주 수준으로 정상 수준을 현저히 밑돌고 수요 불확실성에 맞춰 공급사가 2022년 공급량을 하향 조정할 것으로 예상된다”며 “이와 함께 IT산업 내부 공급망문제도 점진적으로 완화돼 내년 하반기에는 메모리반도체 수급상황이 개선될 것으로 예상된다”고 내다봤다.
SK하이닉스는 2021년 연결기준으로 매출 42조1820억 원, 영업이익 11조9010억 원을 낼 것으로 예상됐다. 2020년보다 매출은 32.23%, 영업이익은 137.4% 늘어나는 것이다. [비즈니스포스트 장은파 기자]




