물류사업 호조에 힘입어 하반기 단단한 실적을 이어갈 것으로 예상됐다.
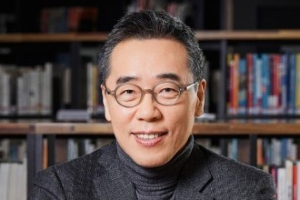
| ▲ 황성우 삼성SDS 대표이사 사장. |
김소혜 한화투자증권 연구원은 28일 삼성SDS의 투자의견 ‘매수(BUY)’, 목표주가 23만 원을 유지했다.
27일 삼성SDS 주가는 16만4500원에 거래를 마쳤다.
김 연구원은 “삼성SDS는 글로벌경기 불확실성에 따른 IT투자 회복 지연으로 IT서비스사업 매출 증가율이 한 자리대에 머물고 있어 아쉽지만 물류사업이 이를 만회하고 있다”며 “삼성SDS는 3분기 시장 기대에 부합하는 안정적 실적을 낼 것이다”고 내다봤다.
삼성SDS는 3분기에 연결기준으로 매출 3조3500억 원, 영업이익 2359억 원을 낼 것으로 예상됐다. 2020년 3분기보다 매출은 13%, 영업이익은 7% 늘어나는 것이다.
물류사업이 실적 개선폭 확대를 이끌 것으로 예상됐다.
삼성SDS는 3분기 물류사업에서 매출 1조9610억 원, 영업이익 390억 원을 낼 것으로 전망됐다. 2020년 3분기보다 매출은 20%, 영업이익은 14% 늘어나는 것이다.
김 연구원은 “삼성SDS 물류사업은 성수기를 앞둔 관계사의 물동량 증가와 운임 강세로 기존 예상보다 호조세를 보이고 있다”며 “하이테크, 자동차 등 대외 고객 확보가 가속화하고 있는 점도 물류 매출 증가에 기여하고 있다”고 파악했다.
물류사업은 4분기에도 삼성SDS의 영업이익 감소폭을 줄일 것으로 예상됐다.
삼성SDS는 4분기 물류사업에서 매출 1조9900억 원, 영업이익 420억 원을 낼 것으로 전망됐다. 1년 전보다 매출은 19%, 영업이익은 33% 늘어나는 것이다.
삼성SDS는 4분기 물류사업 호조에도 IT서비스사업 부진으로 4분기 영업이익이 줄어들 것으로 예상됐다.
삼성SDS는 4분기 연결기준으로 매출 3조4750억 원, 영업이익 2670억 원을 낼 것으로 전망됐다. 2020년 4분기보다 매출은 14%, 영업이익은 6% 줄어드는 것이다.
김 연구원은 “삼성SDS 주가는 현재 박스권 하단에서 움직이고 있는데 점차 박스권을 벗어날 것으로 전망한다”며 “점진적 매수 대응이 유효하다”고 바라봤다.
삼성SDS는 2021년에 연결기준으로 매출 13조1510억 원, 영업이익 9450억 원을 낼 것으로 전망됐다. 2020년보다 매출은 19%, 영업이익은 8% 늘어나는 것이다. [비즈니스포스트 이한재 기자]