
HUFFPOST
HUFFPOST
기업과산업  중공업·조선·철강

현대제철 주식 매수의견 유지, “철강석 가격 내리고 철강 가격 상승세”

김용원 기자 one@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

현대제철 주식 매수의견이 유지됐다.

판재와 봉형강, 자동차강판 등 철강제품 가격 상승세가 이어지면서 연말까지 현대제철 실적 개선에 힘을 실을 가능성이 크다.
 
현대제철 주식 매수의견 유지, “철강석 가격 내리고 철강 가격 상승세”
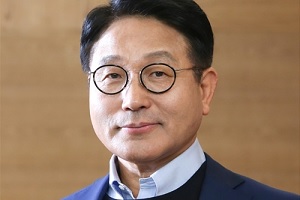
▲ 안동일 현대제철 대표이사 사장.

문경원 메리츠증권 연구원은 10일 현대제철 목표주가 6만7천 원, 투자의견 매수(BUY)를 유지했다.

9일 현대제철 주가는 5만2400원으로 거래를 마쳤다.

현대제철 3분기 연결기준 영업이익은 7555억 원으로 시장 평균 예상치인 6293억 원을 크게 웃돌 것으로 예상됐다.

철강제품 유통가격이 전반적으로 상승한 데다 조선3사에 공급하는 후판 가격 협상이 마무리되면서 원재료 가격 대비 제품 가격 상승폭이 커졌기 때문이다.

철광석 가격이 급격한 하락세를 이어가는 반면 현대제철이 현대차와 기아 등 고객사에 공급하는 자동차강판 가격이 인상될 가능성이 커진 점도 수익성에 긍정적이다.

문 연구원은 “현대제철은 현대차와 기아에서 약 30%를 차지하는 수출물량에 공급하는 자동차강판 가격을 인상할 수 있을 것”이라며 “내수시장 물량에 공급하는 강판 가격도 추가 협상을 추진할 수 있다”고 내다봤다.

현대제철이 최근 7천여 명의 협력업체 근로자들을 직접 채용하기로 한 점은 인건비 상승으로 이어져 수익성에 악영향을 미칠 가능성이 있다.

그러나 문 연구원은 인건비 상승이 현대제철 이익 증가세를 막을 정도는 아니라며 연말까지 실적 개선을 기대할 수 있다고 바라봤다.

현대제철은 2021년 연결기준 매출 23조5511억 원, 영업이익 2조3898억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 30.7% 늘고 영업이익은 730억 원에서 큰 폭으로 증가하는 수치다. [비즈니스포스트 김용원 기자]


최신기사

KT스카이라이프 케이블TV 자회사 HCN 흡수합병 결정, "효율성 높이기 조치"
HLB HLB생명과학 흡수합병 재추진, 간암 약 '리보세라닙' 사업 역량 통합 목표
롯데손해보험 무상감자로 재무구조 개선 추진, 기본자본 4600억 증가 전망
대법원 한덕수 '내란 중요임무' 일부 무죄 취지 파기환송, 대법관 3명 반대의견
[19일 오!정말] 민주당 이훈기, 대법원의 한덕수 판결 두고 "사법 사망선고"
대법원 김건희 징역 4년 확정, "도이치 주가조작·통일교 금품수수 유죄"
NH농협금융지주 '전환금융' 확대, 이찬우 "저탄소 경제 전환은 도약의 기회"
금감원 "퇴직연금 불건전 영업행위 엄정 대응, CEO 포함 경영진 의지 중요"
[오늘의 주목주] '엔비디아 협력' 삼성전기 주가 9%대 올라, 코스피 기관 순매수에 ..
LG디스플레이 권경준·유준석 포함 17명 임원 승진, "성과와 기술 경쟁력 방점"

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.

