현대중공업이 현대오일뱅크 상장을 서두르지 않을 것으로 분석됐다.
현대오일뱅크 상장이 이뤄진다 해도 현대중공업의 기업가치에 큰 영향을 주지 않을 것으로 예상됐다.
 |
||
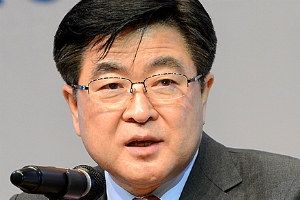
| ▲ 권오갑 현대중공업 사장. | ||
이 연구원은 “이른 시일 내 상장이 이뤄질 가능성이 낮고 현대중공업 기업가치에 미치는 영향도 제한적이기 때문”이라고 설명했다.
이 연구원은 현대중공업이 당장 심각한 유동성 문제가 없기 때문에 상장을 서두르지 않을 것으로 봤다.
이 연구원은 “현대중공업의 2015년말 별도기준 총차입금은 8조2천억 원으로 높은 수준”이라면서도 “올해 만기도래 회사채가 3580억 원에 불과하고 현금성자산이 1조3천억 원에 이르고 있어 불확실한 상황에 충분히 대응이 가능할 것”이라고 평가했다.
다만 이 연구원은 현대중공업이 자금운영에 차질이 생길 경우 현대오일뱅크 상장을 차입금 축소를 위한 카드로 계속 검토할 수 있을 것으로 전망했다.
이 연구원은 “2017년 만기도래 회사채가 6800억 원으로 크게 늘고 수주실적 부진이 장기화될 경우 선수금 감소로 자금 운영에 차질이 발생할 수 있다”고 내다봤다.
이 연구원은 현대오일뱅크 적정 시가총액을 3조9천억~4조1천억 원 수준으로 추정했다. 주당 1만6천~1만7천 원이다. 2010년 현대중공업이 인수한 가격인 주당 1만5천 원과 크게 차이가 나지 않는다.
현대중공업은 현대오일뱅크 지분 91.3%에 대해 2조9500억 원의 장부가치를 매기고 있다.
이 연구원은 “현대오일뱅크가 적정 시가총액을 인정받는다고 할 때 현대중공업 입장에서 6300억~7900억 원의 투자자산가치 상승효과가 발생한다”며 “현대중공업 전저점 시가총액 대비 10~13%에 해당하는 수준”이라고 분석했다. [비즈니스포스트 김디모데 기자]