김윤상 하이투자증권 연구원은 30일 “고려아연은 2분기 시장 기대치(컨센서스)를 상회하는 영업이익을 낼 것으로 보인다”며 “3분기도 2분기와 유사한 흐름을 이어갈 것이다”고 내다봤다.
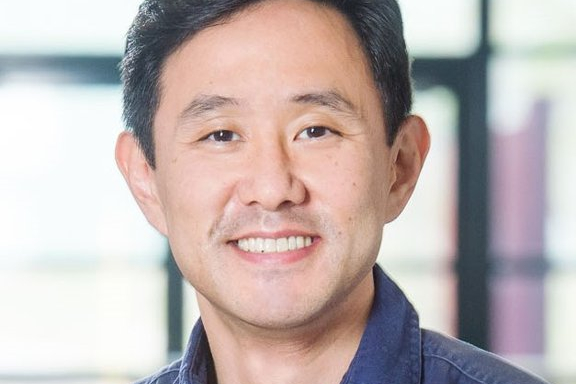
| ▲ 최윤범 고려아연 대표이사 부회장. |
고려아연은 2분기에 연결기준으로 매출 2조2490억 원, 영업이익 2480억 원을 낸 것으로 추정됐다. 2020년 2분기보다 매출은 39%, 영업이익은 51% 늘어나는 것이다.
고려아연은 2분기 자체사업에서 아연, 연 등 주요 제품의 판매확대와 환율효과에 힘입어 제련수수료(TC) 하락에 따른 수익성 악화를 방어한 것으로 분석됐다.
주요 자회사 역시 금속 가격 강세를 바탕으로 제련수수료 하락효과를 상쇄하며 양호한 실적을 낸 것으로 추정됐다.
고려아연은 연말로 갈수록 성장 기대감이 더욱 커질 것으로 예상됐다.
김 연구원은 “고려아연은 연말로 갈수록 동박과 폐배터리 재활용 등 2차전지 관련 신성장사업 본격화, 호주 자회사 SMC의 생산시설 증설 마무리, 태양광과 수소 등 신재생에너지사업 가속화 등으로 강점이 더욱 부각될 것이다”고 바라봤다.
김 연구원은 고려아연의 투자의견 ‘매수(BUY)’ 목표주가 53만 원을 유지했다.
고려아연 주가는 29일 43만6500원에 거래를 마쳤다.
고려아연은 2021년에 연결기준으로 매출 8조7920억 원, 영업이익 1조240억 원을 낼 것으로 예상됐다. 2020년보다 매출은 16%, 영업이익은 14% 늘어나는 것이다. [비즈니스포스트 이한재 기자]