



CJ제일제당은 2분기 전체 사업부의 실적 호조가 예상됐다.
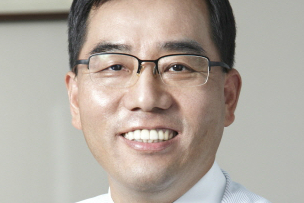
| ▲ 강신호 CJ제일제당 대표이사. |
김정욱 메리츠종금증권 연구원은 6일 CJ제일제당 목표주가를 기존 38만 원에서 43만 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
5일 CJ제일제당 주가는 41만7500원에 거래를 마쳤다.
김 연구원은 “CJ제일제당은 2분기 전체 사업부에서 실적이 호조를 낸 것으로 추정된다”고 말했다.
CJ제일제당은 올해 2분기 매출 5조8572억 원, 영업이익 3027억 원을 거둔 것으로 추산됐다. 지난해 2분기보다 매출은 6.2%, 영업이익은 72.7% 증가한 것이다.
식품사업에서는 고마진의 주력 제품 판매가 늘었고 마케팅비가 축소돼 수익성이 개선된 것으로 추정됐다.
김 연구원은 CJ제일제당의 자회사인 미국 식품업체 슈완스가 미국 냉동식품 재고 부족현상으로 수혜를 본 것으로 추정했다. 슈완스의 2분기 영업이익은 169.5% 늘어난 것으로 추산됐다.
바이오사업에서는 중국 내 사료첨가제 가격이 인상돼 영업이익이 개선된 것으로 예상됐다.
생물자원사업에서는 사료사업이 정상화되고 베트남의 돼지고기 가격이 높아지는 데 혜택을 보며 영업이익을 내며 흑자전환한 것으로 추정됐다.
김 연구원은 “CJ제일제당은 국내 식품사업에서는 제품 포트폴리오를 강화하고 해외 식품사업에서는 슈완스 영업망을 통합하며 유통채널을 확보하는 등 구조적 성장이 돋보인다”며 “올해 하반기에는 지난해 하반기 대비 기저효과로 실적 증가가 지속될 것”이라고 말했다.
CJ제일제당은 2020년 연결기준 매출 24조5079억 원, 영업이익 1조1677억 원을 낼 것으로 전망됐다. 2019년보다 매출은 9.6%, 영업이익은 30.2% 늘어나는 것이다. [비즈니스포스트 최영찬 기자]




