주력 생산제품인 스마트폰 부품사업에서 실적이 개선될 것으로 전망되기 때문이다.
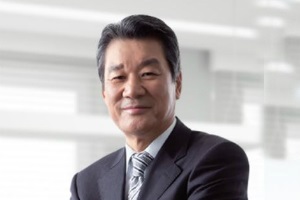
| ▲ 이세용 이랜텍 대표이사. |
김두현 하나금융투자 연구원은 19일 이랜텍 목표주가를 7080원으로, 투자의견은 매수(BUY)로 제시했다.
18일 이랜텍 주가는 4440원으로 장을 마쳤다.
김 연구원은 “3월에 출시된 삼성전자 등 주요 고객사의 플래그쉽 스마트폰 모델의 배터리팩 신규 수주가 확대될 것으로 예상된다”며 “아울러 전자담배기기의 매출이 2019년 하반기부터 반영될 것”이라고 내다봤다.
이랜텍은 1982년 1월에 설립돼 휴대폰 등의 배터리팩, 휴대폰 케이스, 충전기 등 휴대폰용 부품 제조사업을 하고 있다.
김 연구원은 “이랜텍은 스마트폰 케이스와 배터리팩 등 주력 생산제품에서 실적이 개선될 것으로 전망된다”며 “스마트폰시장이 둔화되는 것에 대비해 자동차 전장부품, 2차전지, 전자담배 등으로 사업분야를 다변화하고 있어 안정적 기조를 이어나갈 것”이라고 바라봤다.
이랜텍은 2019년 연결기준으로 매출 6086억 원, 순이익 168억 원을 거둘 것으로 추정됐다. 2018년보다 매출은 34.4% 증가하는 것이고, 순이익은 적자에서 흑자로 돌아서는 것이다. [비즈니스포스트 조장우 기자]