실제 제품 수출이 이뤄지는 추이를 반영한 결과 2019년 실적 전망치가 줄어들면서 목표 주가도 하향 조정됐다.
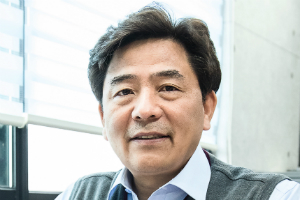
| ▲ 백영옥 유바이오로직스 대표. |
김형수 케이프증권 연구원은 19일 유바이오로직스 목표주가를 기존 1만1천 원에서 8천 원으로 낮춰 잡고 투자의견 매수(BUY)를 유지했다.
18일 유바이오로직스 주가는 5020원에 거래를 마쳤다.
김 연구원은 “유바이오로직스는 세계보건기구(WHO)나 각 국가의 보건정책 변화에 영향을 받는다”며 “실제로 제품 수출이 이뤄지는 추이를 반영해 실적 전망치를 20% 낮췄다”고 말했다.
유바이오로직스의 주력 제품인 콜레라 백신은 정책백신으로 상용백신과 달리 세계보건기구나 각 국 정부의 보건정책에 따라 실적이 좌우된다.
다만 실적 성장세는 유지할 것으로 전망됐다.
김 연구원은 “2018년에 유바이오로직스가 흑자로 돌아서 사업이 본 괘도에 올랐다”며 “2019년은 접합백신과 신제품을 생산할 춘천 신공장을 완공해 신규 사업 성과도 예상된다”고 바라봤다.
유바이오로직스는 2019년에 매출 290억 원, 영업이익 60억 원을 거둘 것으로 전망됐다. 올해 실적 추정치보다 매출은 20.8%, 영업이익은 20% 늘어나는 것이다. [비즈니스포스트 류근영 기자]