

HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

"SK이노베이션 주식 매수의견 유지", 정제마진 하반기 상승 가능

고진영 기자 lanique@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

SK이노베이션 주가가 오를 수 있을 것으로 분석됐다. 

유가 급락과 낮은 정제마진이 부담이지만 하반기부터는 구조적 변화로 정제마진 상승이 가능할 것으로 전망됐다. 
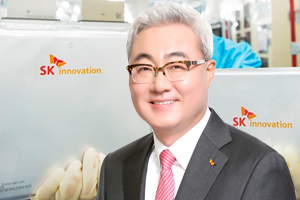
 
"SK이노베이션 주식 매수의견 유지", 정제마진 하반기 상승 가능
▲ 김준 SK이노베이션 대표이사 총괄사장.

이도현 한국투자증권 연구원은 11일 SK이노베이션의 목표주가를 25만2천 원, 투자의견을 매수(BUY)로 유지했다. 

SK이노베이션 주가는 10일 16만2500원에 장을 마쳤다. 

이 연구원은 “정제마진 추정치가 큰 폭으로 내렸음에도 불구하고 SK이노베이션의 목표주가와 매수의견을 유지한다”며 “실적과 주가는 결국 아시아 스팟 정제마진(현물 정제마진)에 따라 좌우되는데 현재 스팟 정제마진은 역사적 저점까지 하락했으나 앞으로 오르는 것은 시간문제일 뿐 향후 상승여력만 남아있는 상황”이라고 바라봤다.

아시아 스팟 정제마진은 지정학적 위험과 무역분쟁으로 아시아 정유사들의 원가 경쟁력이 훼손되면서 현재 배럴당 3~4달러까지 내려갔다.

그러나 이 연구원은 "3~4달러 수준의 아시아 스팟 정제마진은 장기간 지속될 수 없다"며 "2020년 1월 국제해사기구의(IMO) 친환경 선박유 적용을 앞두고 8월 또는 늦어도 9월에는 재고 비축이 시작될 뿐 아니라 미국 원유 수출용 파이프라인이 4분기에 완공돼 아시아 정유사들의 원가 경쟁력 회복도 임박했기 때문"이라고 분석했다. 

이 연구원은 "SK이노베이션은 현재 악재는 주가에 반영됐지만 다가올 호재는 반영되지 않은 상태"라며 "현재 배당 수익률은 5%로 주가의 하단을 지지할 만큼 매력적이고 지금의 악재보다는 하반기 호재에 관심을 기울일 시기"라고 말했다.

​​​​​​​SK이노베이션은 올해 매출 48조7890억 원, 영업이익 1조8580억 원을 거둘 것으로 추정됐다. 지난해보다 매출은 10.4%, 영업이익은 12.3% 줄어드는 것이다. [비즈니스포스트 고진영 기자]

최신기사

다우키움그룹 문학동네 인수 우선협상대상자로, 중앙일보 이어 출판사도 품나
한미약품 차세대 비만신약 국제 일반명 '잔트루타이드', 미국 임상 2상 진행
한은 총재 신현송 국감서 초저금리 복귀 선 그어, "고성장·고금리 대비한 통화정책 펼 것"
서울 목동9단지아파트 재건축 시공사 입찰공고, 2조6067억 규모
한전 개인정보 유출 피해자 1만1천 명 추가 확인, 전체 3만5528명으로 늘어
넥슨 외부 게임으로 자체 신작 공백 돌파, 이정헌 '던파' 성장세 둔화에 돌파구 모색
[오늘의 주목주] '파업 연기' 삼성바이오로직스 7%대 상승, 코스피 기관 '저가 매수..
하나금융 3분기 누적 순이익 3조6243억 5.6% 늘어, 연간 자사주 매입·소각 95..
[체험기] 아이폰 듀오 상륙, 무결점 힌지 포함 완성도 높였지만 가격 진입장벽에 사용감..
[오늘Who] 우리금융지주 사상 첫 두 분기 연속 순이익 1조, 임종룡 주주환원 확대 ..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.



