



목표주가 산정에 적용하는 기업가치 평가 수준을 낮춘 점이 반영됐다. 다만 기술이전 계약금 유입과 국내 비만치료제 출시로 4분기 실적은 개선될 것으로 전망됐다.
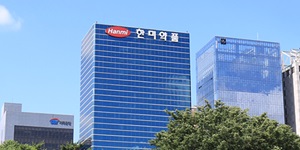
| ▲ 한미약품이 4분기에 실적을 개선할 것으로 전망됐다. 사진은 서울시 송파구에 있는 한미약품 모습. <한미약품> |
허혜민 키움증권 연구원은 14일 한미약품 목표주가를 기존 73만 원에서 71만 원으로 낮춰 잡았다. 투자의견은 ‘매수(BUY)’를 유지했다.
13일 한미약품 주가는 45만3천 원에 거래를 마쳤다.
허 연구원은 “4분기 기술료 유입과 국내 비만치료제 출시에 따른 호실적이 예상된다”면서도 "4분기에 일회성 기술이전 계약금이 반영될 것으로 예상해 기업가치 산정에는 2027년 이자·세금·감가상각비 차감 전 영업이익(EBITDA)을 적용했다"고 설명했다.
한미약품은 3분기 연결기준으로 매출 3851억 원, 영업이익 384억 원을 낸 것으로 추산됐다. 2025년 같은 기간보다 매출은 6% 늘지만 영업이익은 30% 줄어드는 것이다.
같은 기간 컨센서스(시장 추정치)와 비교하면 매출은 14%, 영업이익은 64% 밑도는 수준이다.
시장 추정치에는 미국 바이오기업 제넨텍에 이전한 비만 신약 후보물질 ‘HM17321’의 계약금 1억9천만 달러(약 2550억 원)를 3분기에 반영한 추정치가 포함돼 있다.
다만 미국 행정절차가 10월 초 완료되면서 계약금은 4분기 실적에 반영될 것으로 예상됐다. 계약금의 실적 반영 시점 차이가 3분기 시장 기대치를 밑도는 주요 원인으로 꼽혔다.
인수한 캐나다 바이오기업 앱토즈의 연구개발비가 3분기부터 연결 실적에 반영되는 점도 비용 증가 요인으로 꼽혔다.
4분기에는 기술료 유입과 비만치료제 출시로 연결기준 매출 6240억 원, 영업이익 2304억 원을 낼 것으로 전망됐다. 2025년 같은 기간보다 매출은 44%, 영업이익은 177% 늘어나는 수준이다.
한미약품은 2026년 연결기준 매출 1조8693억 원, 영업이익 4536억 원을 낼 것으로 예상됐다. 2025년과 비교해 매출은 20.8%, 영업이익은 76.0% 증가하는 것이다. 장은파 기자




