하반기 내내 양호한 실적 흐름을 이어갈 것으로 예상됐다.
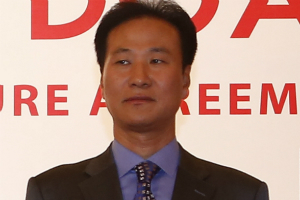
| ▲ 강찬석 현대홈쇼핑 대표이사 사장. |
박희진 신한금융투자 연구원은 21일 현대홈쇼핑 목표주가를 14만7천 원, 투자의견을 매수(BUY)로 유지했다.
현대홈쇼핑 주가는 20일 11만500원에 거래를 마감했다.
박 연구원은 “현대홈쇼핑은 3분기 티커머스 채널의 취급고가 급증하고 모바일과 인터넷 채널에서도 취급고가 늘어나는 추세”며 “지난해 같은 기간에 나타난 일회성 비용의 기저 효과를 반영하면 영업이익 증가폭도 8% 수준일 것”이라고 내다봤다.
현대홈쇼핑은 3분기 취급고가 9036억 원에 이를 것으로 전망됐다.
이 가운데 티커머스 채널의 취급고는 지난해 같은 기간보다 39.1% 늘고 TV, 모바일, 인터넷 채널의 취급고도 각각 3.6%, 9.4%, 4.6% 가량 증가할 것으로 추정됐다.
현대홈쇼핑은 4분기에도 양호한 흐름을 이어갈 것으로 보인다.
박 연구원은 “현대홈쇼핑은 4분기 영업이익이 지난해 같은 기간보다 8.5% 증가할 전망”이라며 “다만 2017년 하반기 체결한 수수료 인상 협상의 결과로 2018년 하반기 송출 수수료는 상반기보다 소폭 늘어날 것”이라고 파악했다. [비즈니스포스트 서하나 기자]