



통신비 인하 압력에 따른 무선사업의 부진으로 당분간 실적 정체가 불가피할 것으로 전망됐다.
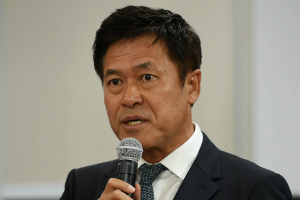
| ▲ 박정호 SK텔레콤 대표이사 사장. |
황성진 현대차투자증권 연구원은 8일 SK텔레콤 목표주가를 35만 원에서 32만 원으로 내리고 투자의견을 매수(BUY)로 유지했다.
SK텔레콤 주가는 직전거래일인 4일 23만500원으로 장을 마쳤다.
황 연구원은 “선택약정할인율 상향과 취약계층 요금감면 등의 영향으로 SK텔레콤은 매출 정체국면이 이어지고 있다”며 “기업가치에 반영되지 못하고 있는 사업부문들의 이익기여가 본격화되는 시점까지 실적 정체 국면은 불가피할 것”이라고 전망했다.
SK텔레콤은 1분기에 연결기준으로 매출 4조1815억 원, 영업이익 3255억 원, 순이익 6934억 원을 냈다고 4일 밝혔다. 2017년 1분기보다 매출은 1.2%, 영업이익은 20.7% 줄었고 순이익은 18.8% 늘었다.
SK텔레콤은 1분기에 무선사업에서 매출 2조5689억 원을 거둬 2017년 1분기보다 4.6% 감소했다. 무선사업의 가입자당 월 평균매출(ARPU)도 3만3299원으로 2017년 1분기보다 3.8% 줄었다.
황 연구원은 “통신비 인하정책의 영향이 점차 나타나고 있다”며 “5G 시대의 주도권 확보를 위한 비용 부담도 수반되고 있어 수익성이 악화되고 있다”고 분석했다.
다만 미디어와 커머스부문의 성장은 두드러지고 있다.
인터넷TV(IPTV) 가입자는 2017년 1분기보다 9.6% 증가해 446만 명에 이르렀고 IPTV 매출도 2017년 1분기보다 22% 증가한 2875억 원을 보였다.
또 5G가 상용화되고 지배구조 개편을 추진하면 기업가치를 끌어올릴 수 있을 것으로 분석됐다.
황 연구원은 “SK텔레콤은 지배구조 개편을 통해 자회사 SK플래닛의 본격적 수익성 개선, 자회사 SK브로드밴드 및 SK하이닉스 가치의 현실화가 필요한 시점”이라며 “5G 시대 도래와 지배구조 개편을 통한 내재가치 현실화 가능성에 주목할 필요가 있다”고 파악했다. [비즈니스포스트 나병현 기자]




