
HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

호텔신라 목표주가 높아져, 면세점 업황 호조로 올해 실적 밝아

임용비 기자 yblim@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

호텔신라 목표주가가 높아졌다. 면세점업황 호조와 신규점 개설 등에 힘입어 올해 실적이 급증할 것으로 전망됐다.

박종렬 현대차투자증권 연구원은 30일 호텔신라의 목표주가를 기존 8만6천 원에서 11만 원으로 높이고 투자의견은 중립(marketperform)을 유지했다. 호텔신라 주가는 직전거래일인 27일에 11만500원으로 장을 마쳤다.
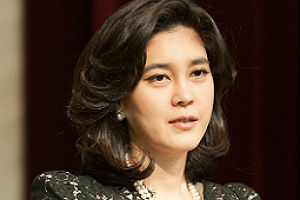
 
호텔신라 목표주가 높아져, 면세점 업황 호조로 올해 실적 밝아
▲ 이부진 호텔신라 대표이사 사장.

호텔신라는 1분기 연결기준으로 매출 1조1255억 원, 영업이익 442억 원을 냈다. 2017년 1분기와 비교해 매출은 28.1%, 영업이익은 342.5% 증가했다.

박 연구원은 “중국의 사드보복 관련 악재에도 불구하고 중국인 보따리상이 급증하면서 면세점부문의 매출액이 1년 전보다 29.5% 증가했다”며 “시내면세점은 효율적 비용 관리로 수익성이 크게 개선됐고 공항점과 외국공항점도 적자폭이 줄어들었다”고 파악했다.

박 연구원은 “면세점업황이 긍정적인 만큼 호텔신라는 올해 매 분기마다 실적흐름이 양호한 모습을 보일 것”이라며 “인천공항 제2터미널 등의 신규점 개설과 수익성 개선 등을 고려해 올해 연간 수익 예상치와 목표주가를 상향조정했다”고 말했다.

호텔신라는 올해 연결기준으로 매출 4조8920억 원, 영업이익 1380억 원을 거둘 것으로 추산됐다. 2017년보다 매출은 21.9%, 영업이익은 89.04% 늘어나는 것이다. [비즈니스포스트 임용비 기자]


최신기사

BGF그룹 동생이 공들인 소재사업 형이 챙겨가나, 홍정국·홍정혁 승계구도 변화 주목
GS건설 허윤홍 취임 뒤 첫 매출성장 가시권, 주택사업 속도 내며 데이터센터도 기대
[인터뷰] 스카치블루 숏폼 히트시킨 롯데칠성음료 마케터 김주하, "상품 경쟁력 믿으니 ..
[김재섭의 뒤집어보기] 시중은행들 줄줄이 해킹·개인정보 유출, 사고수습 '고객 감수성'..
한국의 대미 투자에 알래스카 LNG 대신 석유 프로젝트 들어갈까, "경제성 평가 어렵다"
유안타증권 "하이브 3분기 흑자전환 추정, 저연차 아티스트 성장으로 수익성 개선"
서스틴베스트 '2026 ESG펀드시장 리뷰' 발간, "국내 ESG펀드 높은 수익률 유지"
유안타증권 "한국항공우주산업 목표주가 하향, 글로벌 항공우주 기업들 가치 하락 반영"
현대차증권 "삼성증권 3분기 순이익 시장기대치 하회 추정, 배당 매력은 유효"
현대로템 이집트 신행정수도 수소트램 공급 양해각서, 중동 진출 발판 마련
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


