HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

삼성중공업 목표주가 낮아져, 2분기가 실적 저점 될 듯

이상호 기자 sangho@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

삼성중공업이 올해 1분기에 시장기대치를 넘는 실적을 냈지만 2분기까지 실적이 줄어들 것으로 전망됐다.

양형모 이베스트투자증권 연구원은 30일 삼성중공업 목표주가를 1만1500원에서 1만 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
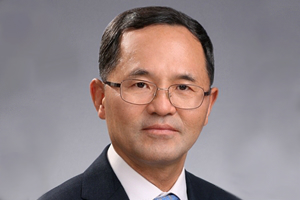
 
삼성중공업 목표주가 낮아져, 2분기가 실적 저점 될 듯
▲ 남준우 삼성중공업 사장.

직전거래일인 27일 삼성중공업 주가는 7430원으로 장을 마감했다.

양 연구원은 “삼성중공업은 1분기에 예상보다 적은 영업손실을 냈다”면서도 "실적이 줄면서 2분기에 저점을 찍을 것”이라고 내다봤다.

삼성중공업은 올해 1분기 연결기준으로 매출 1조2400억 원, 영업손실 478억 원을 냈다. 2017년 같은 기간보다 매출은 49.1% 줄고 영업이익은 적자로 돌아선 것이다.

삼성중공업의 1분기 매출은 시장기대치에 부합했고, 영업손실도 시장예상치보다 적은 것으로 파악됐다.

양 연구원은 “삼성중공업 1분기 실적은 일회성 비용 발생 등 70억 원 수준의 영업이익 악화요인에 영향을 받았다”면서도 “고정비 감축 효과 덕분에 시장의 예상보다 적은 영업손실을 냈다”고 분석했다.

삼성중공업은 수주잔고를 고려하면 올해 2분기에 1분기보다 실적이 줄어들 것으로 전망됐다. 삼성중공업의 현재 수주잔고는 매출 기준 10조 원으로 파악됐다. 

양 연구원은 “수주잔고는 올해 2~4분기까지 3조9천억 원, 2019년 4조5천억~4조7천억 원 수준으로 실적에 반영될 것”이라며 “삼성중공업은 2019년부터 고정비를 감당할 수 있는 수준의 매출이 발생할 것”이라고 예상했다.

삼성중공업은 2018년 2분기 연결기준으로 매출 1조1602억 원, 영업손실 992억 원을 낼 것으로 전망됐다. 2017년 같은 기간과 비교해 매출은 49.6% 줄고 영업이익은 적자로 돌아서는 것이다. [비즈니스포스트 이상호 기자]

최신기사

철도노조 쟁의행위 찬반투표 77.6% 찬성으로 가결, 12월 총파업 예고
법원 쿠팡 개인정보 유출 과징금 4236억 효력 유지, 시정명령은 집행정지
LG에너지솔루션 3차 ESS 중앙계약시장 경쟁입찰 불참, "기존 사업 집중"
미래에셋그룹 AI·디지털 중심 조직개편, 디지털X 대표에 노용우 미래에셋증권 부사장
한국금융지주 3분기 순이익 2818억으로 58% 줄어, 한투증권 실적도 후퇴
[오늘의 주목주] '반도체 투심 위축' 삼성전기 주가 15%대 급락, 코스피 외국인 '..
SK 회장 최태원 서울대 특강, "성장모델을 AI에 맞출 수 있느냐가 한국 경제 좌지우..
한국투자증권 3분기 금융자산 운용손익 악화에 순이익 급감, 김성환 자금운용 역량 시험대 
DL이앤씨 GS건설 직원 고소, 성남 상대원2구역 재개발 시공권 갈등 격화
한전 사장 김동철 "최소한의 전기요금 현실화 논의 필요" "산업용 인상은 최후의 수단"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.