



이재일 유진투자증권 연구원은 20일 “성우하이텍은 19일 1060억 원 규모의 유상증자 계획을 발표했다”며 “실적 부진으로 재무구조가 악화돼 운영자금을 확충하기 위한 것”이라고 파악했다.
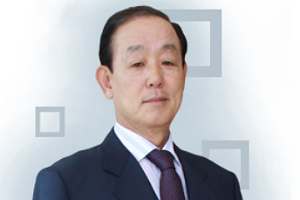
| ▲ 이명근 성우하이텍 대표이사 회장. |
성우하이텍의 유상증자는 국내 자동차 부품회사의 재무구조가 악화하고 있는 상황을 보여주는 사례로 꼽힌다.
이 연구원은 “2017년은 국내 중소 자동차 부품회사에게 시련의 한 해였다"며 "현대차와 기아차의 판매가 부진했고 한국GM의 수출물량도 크게 줄었기 때문”이라고 분석했다.
그는 “국내 시가총액 1조 원 미만의 상장 자동차 부품회사가 82곳 가운데 43%에 해당하는 36곳이 적자를 내 2016년 13곳보다 2.8배 늘었고 79%에 해당하는 65곳의 이익이 2017년보다 감소했다”고 파악했다.
이 밖에도 2017년 말 기준 중소 자동차 부품회사의 평균 부채비율은 166%였는데 소형 부품회사일수록 부채비율이 상대적으로 높았던 것으로 파악됐다. 시가총액 상위 10곳의 부채비율은 73%였다. 하지만 부채비율이 200%를 넘은 회사도 21곳이나 됐다.
2017년 말 기준 중소 자동차 부품회사의 현금성 자산은 3조6천억 원, 만기도래 차임금은 8조7천억 원, 이자발생 부채는 11조6천억 원이었다. 41곳은 차입금 대비 보유 현금성자산 비율이 25%를 밑돌았다.
이 연구원은 “시가총액이 클수록 재무안정성이 높았지만 성우하이텍은 예외적으로 만기도래 차입금과 이자발생부채 규모가 상당히 컸다”고 말했다.
S&T모티브, 모토닉, 코리아오토글라스, 일진다이아, 모트렉스, 대원산업, 세원정공 등이 2017년 말 기준 부채비율이 100% 미만으로 재무안정성을 갖춘 중소 자동차 부품회사로 파악됐다. 이 회사들은 2017년 영업이익도 2016년보다 늘어났다.
이 연구원은 “원화 강세, 보호무역주의 대두, 한국GM 사태 등으로 올해도 국내 자동차산업 생산은 부진할 것”이라며 “중소 자동차 부품회사 사이의 이합집산이 활발하게 일어날 것으로 예상된다”고 내다봤다. [비즈니스포스트 임수정 기자]




