
HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

현대차 원화 강세 영향으로 4분기 실적 기대이하, 목표주가도 하향

박소정 기자 sjpark@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

현대자동차 목표주가가 내렸다. 원화 강세로 실적에 부정적 영향을 받을 것으로 예상됐다.

송선재 하나금융투자 연구원은 5일 현대차의 목표주가를 기존 18만 원에서 17만 원으로 5.6% 하향조정했다. 투자의견은 ‘매수’를 유지했다.
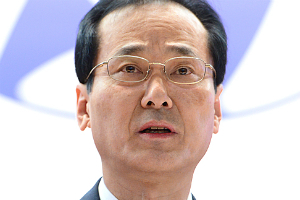
 
현대차 원화 강세 영향으로 4분기 실적 기대이하, 목표주가도 하향
▲ 윤갑한 현대자동차 사장.

현대차 주가는 전일 14만6500원에 거래를 마쳤다.

송 연구원은 “현대차는 지난해 4분기 예상보다 적은 판매와 환율 하락의 부정적 영향을 받아 기대치를 밑도는 실적을 냈을 것”이라고 파악했다.

현대차는 지난해 4분기 완성차를 121만6천 대 출하하고 119만8천 대 판매했을 것으로 추산됐다. 2016년 4분기와 비교해 출하량은 10%, 판매량은 9% 줄어든 것이다.

신차효과가 약하고 부분파업의 영향도 받아 내수 출하량은 3%, 수출 출하량은 22% 감소한 것으로 파악됐다.

인도와 체코, 러시아, 브라질 공장의 출하량은 수요 회복으로 각각 2%, 1%, 15%, 8% 늘었을 것으로 보인다. 반면 중국과 미국 공장 출하량은 점유율 급락과 수요 감소로 26%, 19% 크게 줄었을 것으로 분석됐다.

현대차는 지난해 4분기에 자동차부문에서 매출 18조643억 원, 영업이익 8130억 원을 거뒀을 것으로 추산됐다.

송 연구원은 “현대차는 출하량 감소와 환율 하락의 여파로 매출은 2016년 4분기보다 4% 감소할 것”이라며 “영업이익은 기저효과로 2016년 4분기보다 3% 증가하지만 기대치에 못 미치는 수준”이라고 말했다. [비즈니스포스트 박소정 기자]
최신기사

이재명 대통령, '수능 혼란' 최교진 교육부 장관 사의 수락
현대엘리베이터 현대무벡스 지분 1026억에 매각한다, 주주환원 재원 확충
비트코인 8233만 원대 약보합, 저가 매수세 유입에도 시장 불확실성 여전해
LG유플러스 2027년도 조직 개편, AI 사업 역량 강화 추진
산업연구원 "제조업 업황 전망 지수, 4개월 만에 기준치 밑돌아"
LG전자 류재철 대표 "협력사와 제조 혁신 지속해 미래 성장 기회 만들자"
SK 최태원 "AI 시대 교육체계 전면 재설계 필요, 대학·기업 협력해야"
영화발전기금 극장 관객 반등해도 체육기금에 의존 커져, OTT 시대 재원 확보 어떻게
'국장 위축'에 얼어붙은 하반기 IPO, '내년 대어' 무신사 구다이글로벌 기다린다
AI 해킹 범람하는데 네이버·카카오 보안투자 '미흡', 국민 플랫폼에도 정보유출 사고 ..

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.

