

이혜린 KTB투자증권 연구원은 2일 에스티팜 목표주가를 기존보다 15.4% 낮춘 3만3천 원으로 하향조정했다. 투자의견도 기존 ‘매수’에서 ‘중립’으로 하향조정했다.
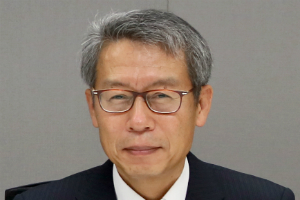
| ▲ 임근조 에스티팜 사장. |
에스티팜 주가는 직전거래일인 12월28일 3만3050원에 거래를 마감했다.
이 연구원은 “에스티팜이 미국 제약회사 길리어드로부터 올해 7월 말까지 신규 수주를 받지 못할 것”이라며 “올해 C형간염치료제(HCV)의 원료의약품 매출 전망을 900억 원에서 650억 원 규모로 크게 하향조정한다”고 말했다.
에스티팜은 올해 매출 1539억 원, 영업이익 352억 원을 거둘 것으로 추산됐다. 지난해보다 매출은 22%, 영업이익은 43% 급감한 것이다.
에스티팜은 지난해 11월 길리어드와 공급계약을 연장했는데 이는 2018년 물량에 대한 신규수주 없이 계약기간을 올해 7월31일까지 늘린 것이다. [비즈니스포스트 박소정 기자]


![내부 발탁 리더로 해외법인·화학 계열사 이끌어, 스페셜티 전환과 신뢰 회복 주력 [2026년]](https://businesspost.co.kr/news/photo/202610/20261022162158_48844.jpg)
!['넥스트 불닭' 발굴 맡아 업적 쌓기 진력, 경영능력 입증은 과제 [2026년]](https://businesspost.co.kr/news/photo/202610/20261021144613_230209.png)
!['조카의난' 분쟁 마무리, R&D강화 고부가가치·친환경 포트폴리오 주력 [2026년]](https://businesspost.co.kr/news/photo/202610/20261020214609_185721.png)
![30년 넘게 한화 몸담은 전략통, 명품관 재건축 · 부동산 개발로 수익 다각화 나서 [2026년]](https://businesspost.co.kr/news/photo/202610/20261021202822_167029.png)


