



윤재성 하나금융투자 연구원은 19일 금호석유화학의 목표주가를 15만 원으로 높여 잡고 투자의견은 ‘매수(BUY)’를 유지했다. 금호석유화학 주가는 18일 9만3500원에 장을 마쳤다.
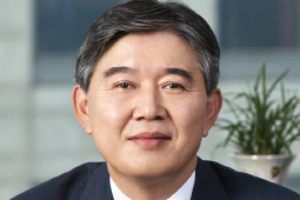
| ▲ 김성채 금호석유화학 사장. |
윤 연구원은 “금호석유화학이 페놀유도체 사업을 하는 금호P&B를 중심으로 모든 사업부의 실적이 개선될 것”이라며 “2018년 최선호주 추천을 유지한다”고 평가했다.
금호P&B는 페놀 시황의 강세에 힘입어 실적이 급증할 것으로 예상됐다.
윤 연구원은 “에폭시와 폴리카보네이트, 카프로락탐의 수요가 늘어나고 글로벌 정유회사인 쉘이 미국 설비 일부를 폐쇄하면서 페놀계열의 시황이 강세를 보이고 있다”며 “금호P&B의 2018년 영업이익은 올해 전망치보다 324% 급증한 1430억 원에 이를 것”이라고 내다봤다.
금호석유화학은 합성수지 영업이익도 늘어날 것으로 전망됐다.
윤 연구원은 “고기능합성수지(ABS)의 향후 증설은 제한적이지만 수요는 늘어나고 있어 마진이 2010~2011년경의 최고점과 비슷한 수준에 이르고 있다”며 “금호석유화학 합성수지 사업부의 2018년 영업이익은 978억 원으로 올해 전망치보다 52%가량 증가할 것”이라고 바라봤다.
금호석유화학은 2018년 영업이익 4709억 원을 낼 것으로 추산됐다. 올해 예상치보다 90% 늘어나는 것이다.
윤 연구원은 “금호석유화학의 2018년 영업이익 추정치는 7년 만에 최고수준”이라며 “앞으로도 실적 추정치가 높아질 여력이 있는 점을 감안할 때 주가는 저평가되고 있다”고 파악했다. [비즈니스포스트 임용비 기자]




