박상준 키움증권 연구원은 18일 KT&G 목표주가를 14만6천 원에서 15만7천 원으로 올렸다. 투자의견은 ‘매수’를 유지했다.
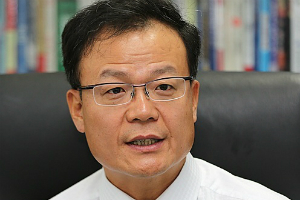
| ▲ 백복인 KT&G 대표이사. |
박 연구원은 “경쟁사의 가격인상으로 KT&G의 전자담배시장 점유율이 확대될 수 있다”며 “장기적으로는 KT&G도 가격을 올릴 수 있는 토대가 생길 것”이라고 내다봤다.
한국필립모리스는 20일부터 아이코스에 들어가는 스틱형 담배 '히츠'의 소매가격을 200원 올린다.
KT&G의 궐련형 전자담배 본체 '릴'에 들어가는 전용스틱형담배 '핏'은 4분기에 시장점유율이 0.3%일 것으로 추산됐다. 초기 확대속도가 아이코스와 유사해 내년 2분기에는 시장점유율 5%를 달성할 것으로 예상됐다.
박 연구원은 KT&G의 전자담배 비중이 확대되면서 KT&G의 내수담배 전체 평균판매가가 내년에 2%, 2019년에 3% 늘어날 것으로 봤다.
그는 “KT&G의 제품이 아이코스와 비슷한 성과를 거둔다면 KT&G는 앞으로 실적이 늘어날 가능성이 크다”고 말했다.
KT&G는 내년에 연결기준으로 매출 4조9560억 원, 영업이익 1조5600억 원을 낼 것으로 추정됐다. 올해 실적추정치보다 매출은 4.4%, 영업이익은 4.1% 늘어나는 것이다. [비즈니스포스트 김수연 기자]