김양재 KTB투자증권 연구원은 18일 삼성전자 목표주가와 투자의견을 각각 370만 원, '매수'로 유지했다.
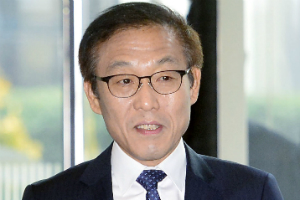
| ▲ 김기남 삼성전자 DS부문 사장. |
삼성전자 주가는 직전거래일인 15일 253만1천 원에 거래를 마쳤다.
김 연구원은 “반도체 가격 강세와 올레드 출하증가로 삼성전자의 실적이 증가할 것”이라고 내다봤다.
삼성전자는 내년 반도체부문에서 올해보다 23.6% 급증한 영업이익 43조7천억 원을 거둘 것으로 예상됐다.
서버 투자가 늘어나 서버용 반도체 수요가 늘어나는 반면 공정 난이도는 올라 공급은 부족해지면서 가격이 오를 것으로 전망됐다.
디스플레이부문에서는 올해보다 54.4% 크게 늘어난 영업이익 8조9천억 원을 낼 것으로 추산됐다. 플렉서블 올레드 출하량이 늘어 가파른 실적 개선세를 나타낼 것으로 전망됐다.
삼성전자는 내년 연결기준으로 매출 2921조8400억 원, 영업이익 697조800억 원을 낼 것으로 추정됐다. 올해 실적전망치보다 매출은 19.5%, 영업이익은 27.3% 급증하는 것이다. [비즈니스포스트 박소정 기자]