김운호 IBK투자증권 연구원은 22일 삼성전자의 목표주가 350만 원, 투자의견 매수를 유지했다.
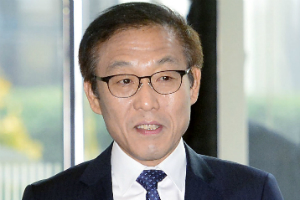
| ▲ 김기남 삼성전자 DS부문 사장. |
삼성전자 주가는 전날 276만4천 원에 거래를 마쳤다.
김 연구원은 “반도체와 디스플레이 사업부의 이익이 크게 늘어 전체 실적을 이끌 것”이라고 말했다.
삼성전자는 올해 4분기에 영업이익 16조3040억 원을 거둬 분기 최대 영업이익을 새로 쓸 것으로 예상됐다. 내년에는 올해 추정치보다 28% 증가한 70조 원을 낼 것으로 추산됐다.
메모리반도체 영업상황이 삼성전자에 유리할 것으로 전망됐다.
김 연구원은 “대부분 메모리반도체업체의 D램 비트그로스(비트 단위로 환산한 D램 생산량 증가율)는 20% 내외일 것”이라고 내다봤다.
내년 D램의 수요는 올해 추정치보다 24.5% 증가할 것으로 예상됐다. 특히 수익성이 높은 서버용 D램의 수요가 올해보다 38% 늘어나 수급이 개선될 것으로 전망됐다.
디스플레이부문에서는 내년부터 플렉서블 올레드패널의 출하량이 크게 증가할 것으로 예상됐다.
김 연구원은 “삼성전자가 내년 1분기부터 플렉서블 올레드패널 전용 A3공장을 풀가동한다”며 “특히 하반기에 신제품 출시가 예상돼 안정적 성장이 지속될 것”이라고 내다봤다.
삼성전자는 내년 메모리반도체부문에서 43조3040억 원, 올레드패널부문에서 9조220억 원의 영업이익을 낼 것으로 추산됐다. 올해 실적전망치보다 메모리반도체 부문은 26.8%, 올레드패널 부문은 116% 급증하는 것이다. [비즈니스포스트 박소정 기자]