조미진 케이프투자증권 연구원은 21일 CJ제일제당의 목표주가를 기존 50만 원보다 10% 높아진 55만 원으로 상향조정했다. 투자의견은 ‘매수(BUY)’를 유지했다.
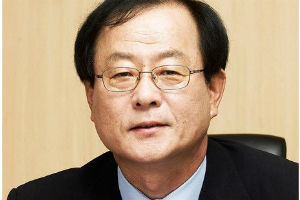
| ▲ 김철하 CJ제일제당 부회장. |
CJ제일제당은 2018년 모든 사업부에서 수익이 늘어날 것으로 전망됐다.
식품부문은 곡물가격이 안정화하고 브라질기업 셀렉타를 인수한 효과로 영업이익이 86.8% 늘어날 것으로 추산됐다.
바이오부문은 핵산 등 기존 고수익 제품에 더해 신규개발한 아미노산 덕분에 영업이익이 17.3% 증가할 것으로 추정됐으며 생물자원부문도 흑자전환할 수 있을 것으로 예상됐다.
조 연구원은 “CJ제일제당은 국내외 사업에서 매출이 이익이 모두 확대되며 글로벌 종합식품기업으로 성장할 것”이라며 업종 최우선 종목(Top Pick)을 유지했다. [비즈니스포스트 임용비 기자]

![통신망 운용부터 사업 두루 거친 KT 내부 출신, 사업 구조 개편 과제 [2026년]](https://businesspost.co.kr/news/photo/202610/20261017223501_124293.png)
![격없는 소통 30년 보험업 베테랑, 해외사업 확대 신사업 발굴 주력 [2026년]](https://businesspost.co.kr/news/photo/202610/20261019144418_155805.png)
![15년 경영권 불안 겪다 안착, 업황 부침 대응 체질 전환해야 [2026년]](https://businesspost.co.kr/news/photo/202610/20261017231255_32653.jpg)
![30년 경력 삼성물산 '재무통', 수익성 회복과 글로벌 확장 주력 [2026년]](https://businesspost.co.kr/news/photo/202610/20261017230424_24868.jpg)