박종대 하나금융투자 연구원은 27일 “롯데하이마트는 가전시장 수요확대에 따라 가장 큰 수혜를 입을 것”이라며 목표주가를 9만 원으로 높이고 투자의견은 ‘매수(BUY)’로 제시했다.
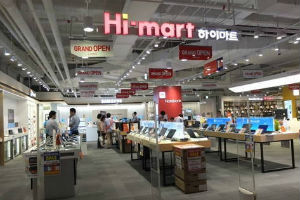
| ▲ 롯데하이마트 매장. |
평균기온 상승과 미세먼지 증가, 소득수준 상승 등에 영향을 받아 공기청정기와 빨래건조기 등의 판매수요가 급증하고 있는 것으로 박 연구원은 파악했다.
박 연구원은 “롯데하이마트는 국내 가전양판시장 점유율 47%를 확보하고 있는 만큼 가전수요 확대에 따른 수혜폭이 가장 클 것”이라고 내다봤다.
롯데하이마트는 4분기에 매출 1조290억 원, 영업이익 410억 원을 낼 것으로 전망됐다. 지난해 같은 기간보다 매출은 5%, 영업이익은 4% 늘어나는 것이다.
롯데하이마트가 온라인판매채널을 강화한 점도 주가 상승에 보탬이 될 요인으로 꼽혔다.
박 연구원은 “가전시장은 온라인판매채널 비중이 28%로 소매 카테고리 가운데 가장 높은 수준인 만큼 온라인채널 대응이 중요하다”며 “롯데하이마트는 2016년 옴니채널 전략을 시작한 뒤 온라인판매채널 비중이 가파르게 오르면서 소비패턴 변화에 성공적으로 적응하고 있다”고 진단했다.
옴니채널(Omni-Channel)쇼핑이란 소비자들이 온라인과 오프라인을 자유롭게 넘나들며 시간과 장소에 구애받지 않고 원하는 물건을 구매할 수 있게 하는 쇼핑체계를 말한다. 소비자가 오프라인에서 구경하고 물건을 고르고 온라인에서 주문하는 것이 대표적이다. [비즈니스포스트 최석철 기자]