HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

오리온 베트남법인 호조로 동남아 진출 확대, 목표주가 11만 원

임용비 기자 yblim@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

오리온 베트남법인이 안정적 성장세를 이어가면서 동남아시아 진출의 교두보 역할을 할 것으로 전망됐다. 

송하연 현대차투자증권 연구원은 25일 오리온의 목표주가를 11만 원, 투자의견을 ‘매수(BUY)’로 제시했다.
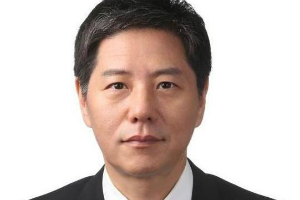
 
오리온 베트남법인 호조로 동남아 진출 확대, 목표주가 11만 원
▲ 담철곤 오리온그룹 회장.

오리온 베트남법인이 동남아시아 시장에서 성장세를 지속할 것으로 예상됐다.

송 연구원은 “베트남 법인이 현지 제과기업 가운데 약 16%의 시장점유율로 1위를 차지하고 있다”며 “10% 수준의 성장세를 이어가면서 인도네시아를 비롯한 동남아시아 진출의 교두보로 작용할 것”이라고 내다봤다.

중국법인도 사드보복의 여파를 점차 벗어날 것으로 전망됐다.

송 연구원은 “오리온 중국법인은 매출하락세가 3분기부터 둔화하면서 서서히 성장세 전환이 가능할 것”이라며 “도시의 유통채널 확장과 남부지역 공략, 신제품 추가를 통한 제품 다각화 등으로 매출을 회복할 수 있을 것”이라고 바라봤다.

국내법인은 올해 3월 출시된 신제품인 꼬북칩의 판매효과로 3분기 매출이 소폭 늘었을 것으로 보인다.

송 연구원은 “오리온은 국내에서 꼬북칩 판매효과로 스낵부문이 성장하면서 국내법인의 매출이 지난해 같은 기간보다 6.4% 늘었을 것”이라며 “다만 국내 제과시장에서 성장의 한계를 느끼고 있어 중장기적으로 생수와 건강기능식품, 그래놀라 등을 통한 사업확장을 계획하고 있다”고 파악했다. [비즈니스포스트 임용비 기자]

최신기사

이재명 '북핵 추가 중단-대북 제재 완화' 교환 제안, "단계적 접근 방안 필요"
[오늘의 주목주] '냉각 솔루션' 기대감 LG전자 주가 6%대 올라, 코스피 외국인 매..
[22일 오!정말] 청와대 "국민 다 아는데 대법원장은 모르겠다니 의도 가늠키 어렵다"
카카오-카카오인베 흡수합병 반대 2% 그쳐, 카카오 인적분할 작업 첫 고비 넘겨
포스코퓨처엠, SK온과 1조1천억 규모 LFP 양극재 공급계약 체결
LH 하반기 5·6급 신입사원 235명 공채, 29일까지 원서 접수
현대차·기아 주가 '대통령 멕시코 순방' 힘 받아 반등 시동, 미중 정상회담이 방향성 ..
서학개미 9월 원픽은 '초단기채 ETF', 고금리 속 변동성 줄이고 안정성 택했다
한화 김승연 한화시스템 구미 방산전자 사업장 방문, "방산 핵심 경쟁력은 AI"
외신 "국민연금 인도 국채 투자 시동, 현지 당국 규제 간소화 경로 첫 활용"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.