남성현 한화투자증권 연구원은 23일 롯데하이마트의 목표주가를 9만4천 원으로 10.6% 올렸다.
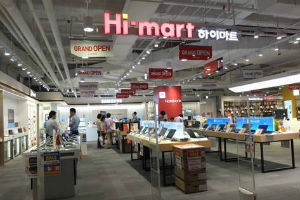
| ▲ 롯데하이마트 매장. |
남 연구원은 “롯데하이마트가 지난해 하반기부터 소형가전 판매를 늘렸다”며 “지난해 부진했던 모바일 판매비중도 줄어 수익성을 개선했다”고 설명했다.
그는 또 “수익성이 좋은 TV상품의 매출비중이 유지되고 있다”며 “롯데하이마트의 TV 매출 비중은 약 12% 수준까지 줄었는데 최근 역성장폭이 둔화하기 시작했다”고 분석했다.
옴니채널의 성장도 3분기 실적에 보탬이 됐을 것으로 파악됐다. 옴니채널은 온라인과 오프라인을 연계해 상품을 판매하는 서비스다.
롯데하이마트 전체매출에서 옴니채널을 포함한 온라인채널의 매출비중은 올해 초 11%에서 현재 20%까지 빠르게 늘어나고 있다.
롯데하이마트는 올해 3분기에 매출 1조1791억 원, 영업이익 785억 원을 냈을 것으로 추산됐다. 지난해 3분기보다 매출은 5.1%, 영업이익은 18.2% 늘어나는 것이다. [비즈니스포스트 박소정 기자]