백화점 부문의 외국인 매출 성장세가 둔화하면서 실적 개선 기대감도 약해진 것으로 분석됐다.
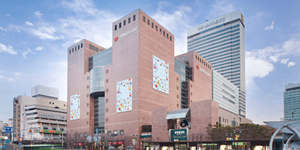
| ▲ 신세계의 외국인 매출 증가세가 둔화하면서 목표주가가 낮아졌다. 사진은 서울시 서초구에 있는 신세계백화점 강남점. <신세계> |
장호 iM증권 연구원은 16일 신세계 목표주가를 기존 68만 원에서 40만 원으로 낮춰잡았다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 13일 신세계 주가는 24만9천 원에 거래를 마쳤다.
장 연구원은 “신세계 주가의 가장 중요한 요인은 백화점 부문의 성장세 지속 여부”라며 “올해 3분기 들어 원화 강세와 주가 하락이 맞물리면서 성장세가 빠르게 둔화했다”고 설명했다.
신세계백화점의 올해 3분기 외국인 매출은 지난해 같은 기간보다 71% 증가했지만 10월에는 증가율이 25%로 낮아졌다.
다만 백화점 부문의 영업이익은 꾸준히 증가할 것으로 전망됐다.
장 연구원은 “방한 외국인 관광객이 월 200만 명 이상을 유지하고 있고 국내 고소득 가구의 소비심리도 비교적 양호하다”며 “지난해 4분기 고객 할인제도와 관련한 일회성 비용이 발생했던 점을 고려하면 백화점 부문의 영업이익 증가세는 지속될 것”이라고 내다봤다.
신세계 백화점 부문은 올해 4분기 총매출 8293억 원, 영업이익 1719억 원을 낼 것으로 예상됐다. 지난해 같은 기간보다 총매출은 8.5%, 영업이익은 19.9% 증가하는 것이다.
주요 자회사들의 수익성도 향상될 것으로 전망됐다.
신세계센트럴은 호텔 객실 단가 상승과 강남점 임대료 수익에 힘입어 안정적 실적 성장세를 이어갈 것으로 예상됐다. 방한 외국인 관광객 증가에 따른 호텔 수요 확대도 수익성 개선에 기여할 것으로 장 연구원은 내다봤다.
신세계인터내셔날과 신세계라이브쇼핑은 패션 부문의 성장과 상품 구성 개선에 힘입어 수익성이 높아질 것으로 전망됐다.
면세점 사업을 운영하는 신세계디에프도 인천국제공항 매장 철수에 따른 임차료 부담 완화로 영업이익이 개선될 것으로 예상됐다.
신세계는 올해 연결기준으로 매출 7조1940억 원, 영업이익 7861억 원을 낼 것으로 전망됐다. 지난해와 비교해 매출은 3.8%, 영업이익은 63.8% 증가하는 것이다. 김예원 기자