KCC는 5일 2026년 3분기 연결 기준 매출 1조6733억 원, 영업이익 852억 원을 기록했다고 공시했다. 순손실은 1조6718억 원으로 적자 전환했다.
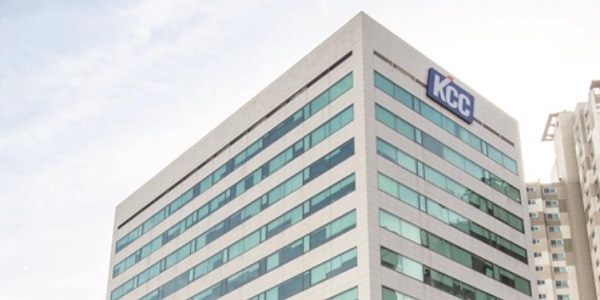
| ▲ KCC의 2026년 3분기 영업이익이 원가 부담 등의 영향으로 30% 넘게 하락했다. <KCC> |
지난해 같은 기간과 비교해 매출은 4.1% 증가했으나 영업이익은 32.2% 감소했다.
KCC는 계절적 비수기와 원재료 가격이 급등하던 시기에 매입한 원재료의 원가가 반영된 점, 원화 강세에 따른 실리콘 부문의 외화 환산 손실 등을 영업이익 감소의 원인으로 꼽았다.
순손실은 삼성물산 등 보유 상장주식의 주가 하락으로 발생한 약 2조 원 규모의 평가손실이 반영된 결과라고 설명했다.
KCC 관계자는 “원재료 부담은 추세적인 요인이 아닌 시차에 따른 요인”이라며 “4월 이후 원재료 가격이 안정되고 있고 최근 원화 강세로 달러 기준 원재료 매입 여건도 개선돼 11월 이후부터는 원가 부담이 완화되고 연말에는 수익성이 다소 회복될 것으로 전망한다”고 말했다. 김현수 기자