



유정현 대신증권 연구원은 20일 한섬 목표주가 3만5천 원, 투자의견 매수(BUY)를 유지했다.
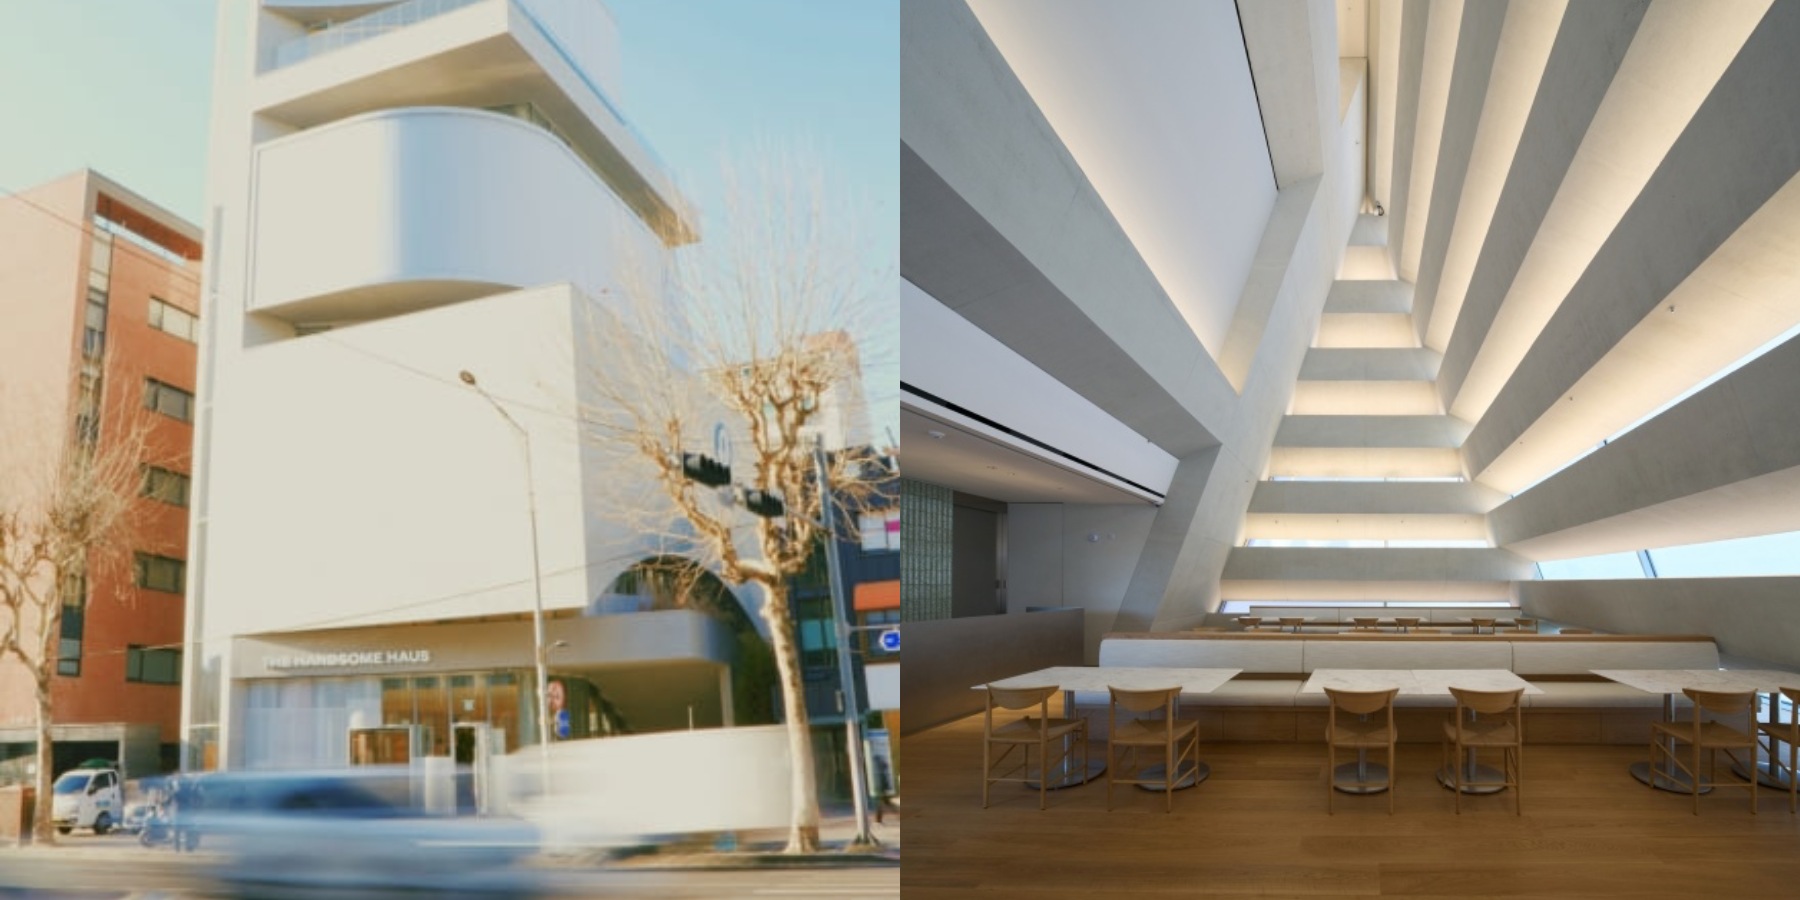
| ▲ 유정현 대신증권 연구원은 20일 한섬 목표주가 3만5천 원을 유지했다. 사진은 서울 강남구 대치동에 위치한 '더한섬하우스 서울점'. <그래픽 비즈니스포스트> |
직전거래일인 17일 한섬 주가는 2만4900 원에 거래를 마쳤다.
유 연구원은 "한섬은 정상가 판매 비중이 확대되면서 매출과 수익성이 함께 개선되는 초기 단계에 진입했다"며 "백화점 매출 증가와 부진 기간 누적된 재고를 지난해 4분기 모두 소진한 점이 맞물린 결과"라고 분석했다.
한섬은 주력 판매 채널인 백화점에서 2026년 1분기 두 자릿수 매출 성장률을 기록한 것으로 추정됐다.
산업통상부에 따르면 2026년 1분기 백화점 채널에서 여성복과 남성복 카테고리는 평균 10%를 웃도는 성장률을 기록한 것으로 나타났다.
이에 따라 한섬은 백화점에서 정상가 판매 비중이 확대되며 매출 증가보다 이익이 더 크게 늘어나는 지렛대(레버리지) 효과가 나타난 것으로 분석된다.
1분기 한섬의 전체 매출 성장률은 9% 수준에 머물 것으로 예상됐다. 백화점 채널을 이용하는 고객이 늘어나며 매출의 35% 이상을 차지하는 아울렛과 온라인 채널의 성장률이 상대적으로 둔화된 영향으로 풀이됐다.
유 연구원은 "백화점 정상가 판매 비중 확대가 2027년까지 이어진다면 한섬의 수익성은 크게 개선될 것"며 "최근 국내 증시 상승에도 불구하고 한섬 주가는 여전히 저평가된 상태"라고 평가했다.
한섬은 2026년 1분기 연결기준으로 매출 4154억 원, 영업이익 341억 원을 거둔 것으로 추정됐다. 지난해 1분기와 비교하면 매출은 9%, 영업이익은 56% 늘어나는 것이다. 조수연 기자




