인공지능(AI) 서버 구조 변화에 따른 실적 성장세가 이어질 것으로 전망됐다.
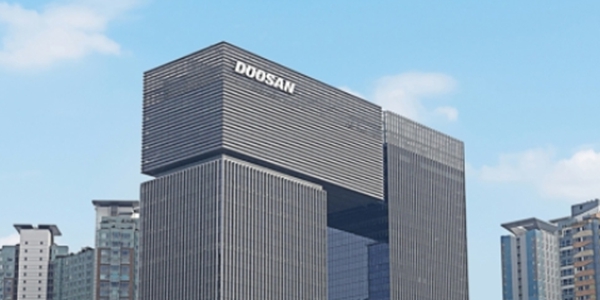
| ▲ 하나증권은 17일 두산 목표주가를 기존 133만 원에서 167만 원으로 상향 조정했다. 사진은 경기 성남시에 위치한 두산 본사. <두산> |
김민경 하나증권 연구원은 17일 두산 목표주가를 기존 133만 원에서 167만 원으로 올렸다. 투자의견은 매수(BUY)를 유지했다.
16일 두산 주가는 108만8천 원에 거래를 마쳤다.
김 연구원은 “1분기 차세대 가속기 모델을 대상으로 양산용 샘플 공급이 개시됐으며, 고부가 제품 중심의 믹스 개선이 실적을 견인할 것”이라며 “AI 가속기용 동박적층판(CCL) 외에도 반도체 패키지 및 네트워크 장비 등도 안정적 성장세를 기록할 것으로 예상한다”고 말했다.
차세대 AI 서버 플랫폼에서 신호 손실을 줄이기 위해 구리 호일과 유리섬유 소재 업그레이드가 이뤄지며 평균판매가격(ASP) 상승효과도 이어질 것으로 예상됐다.
두산은 중장기 수요 확대에 대응하기 위한 생산능력 확대도 추진하고 있다.
현재 전자비즈니스그룹(BG)의 네트워크 보드 생산능력은 약1조1천억 원 수준으로 추정된다. 올해 4분기와 2027년 상반기에 각각 약 25%의 증설을 진행해 2027년 말 1조6천억~1조7천억 원 수준의 생산능력을 확보한다는 목표를 세웠다.
김 연구원은 “추가 증설도 검토하고 있는 것으로 파악되며 투자 규모와 일정은 2026년 2분기 중 구체화 될 것”이라며 “일본 닛토보(Nittobo)의 증설도 동시에 이뤄지고 있어 증설 이후 신규 공급망 확보와 점유율 확대가 순조롭게 이뤄질 것으로 기대된다”고 말했다.
그는 “현재 두산의 실트론 인수 관련 실사는 마무리 단계에 있으며, 연내 인수 절차가 완료될 것”이라며 “빠르면 올해 하반기 실적부터 반영되기 시작할 것”이라고 덧붙였다.
두산은 2026년 연결기준 매출 20조6202억 원, 영업이익 1조5233억 원을 낼 것으로 예상됐다. 지난해보다 매출은 4.2%, 영업이익은 43.3% 증가하는 것이다. 최재원 기자