김진구 키움증권 연구원은 16일 엔씨소프트의 목표주가 43만 원, 투자의견 매수(BUY)를 각각 유지했다. 직전 거래일인 13일 엔씨소프트 주가는 22만8500원에 거래를 마쳤다.
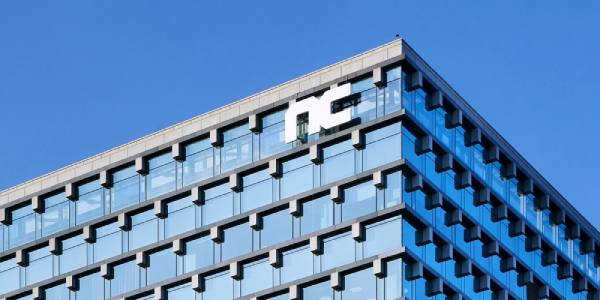
| ▲ 16일 키움증권이 엔씨소프트 목표주가로 43만 원을 제시했다. 사진은 경기도 성남시 분당구에 위치한 엔씨소프트 본사 사옥. <엔씨소프트> |
김 연구원은 "모바일 캐주얼 플랫폼 성장 전략, 리니지 클래식 호조와 아이온2의 매출 지속성 등에 기반해 2026년 실적 추정치를 기존보다 14.2% 상향했다"고 분석했다.
앞서 2월7일 서비스를 시작한 '리니지 클래식'이 기대를 웃도는 성과를 내고 있다.
리니지 클래식은 엔씨소프트가 1998년부터 서비스하고 있는 '리니지'의 2000년대 초기 버전을 구현한 PC 게임이다.
리니지 클래식의 올해 1분기 결제액은 일평균 23억 원으로 추산된다. 매출 하향을 반영한 2026년 연간 매출은 3248억 원으로 예상된다.
김 연구원은 "기계적 감소 수준을 적용해 일평균 결제액 감소율을 충분히 하향했다"면서 "하지만 기존 예상을 웃도는 PC방 트래픽 등을 반영해 연간 총 매출 예상치를 조정했다"고 설명했다.
이에 회사의 리니지 지식재산(IP) 관련 매출은 지난해보다 1370억 원 증가할 것으로 전망된다. 이는 다른 리니지 IP 게임의 매출 추가 감소를 반영한 금액이다.
엔씨소프트가 최근 제시한 모바일 캐주얼 진출 전략도 직관적인 것으로 분석됐다.
회사는 최근 인수한 저스트플레이를 플랫폼화하고 리후후, 스프링컴즈 등 메이저 IP 퍼블리싱 다수 게임을 라인업을 플랫폼에 온보딩해 캐주얼 게임 생태계를 구축하기로 했다.
김 연구원은 "매우 직관적인 모바일 캐주얼 사업의 전략을 구축했다"며 "또 인수 대상인 인디고 그룹과 저스트 플레이의 합산 분기 정액 기업인수가격배분(PPA)는 98억 원으로 제한적인 밸류에이션에서 가치를 높일 수 있는 인수 결정이 이루어졌다"고 내다봤다. 정희경 기자