HUFFPOST
HUFFPOST
기업과산업  건설

LS증권 "LX하우시스 북미 자동차 원단 판매 호조, 구조적 성장에는 한계"

장상유 기자 jsyblack@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] LX하우시스 목표주가와 투자의견 중립이 유지됐다.

3분기 자동차소재·산업용필름 부문이 호조를 보였지만 건축자재 부문 부진에 뚜렷한 구조적 성장에는 한계가 있다는 분석이 나왔다.
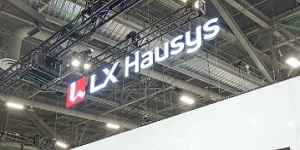
 
LS증권 "LX하우시스 북미 자동차 원단 판매 호조, 구조적 성장에는 한계"
▲ LX하우시스가 건축자재 부문의 성장을 이뤄야 한다는 분석이 나왔다.

김세련 LS증권 연구원은 5일 LX하우시스 목표주가 3만 원, 투자의견 중립(HOLD)을 유지했다.

4일 LX하우시스 주식은 2만8500원에 거래를 마쳤다.

김 연구원은 “LX하우시스는 자동차 소재 부문에서 호조를 바탕으로 3분기 시장기대치(컨센서스)를 웃도는 영업이익을 거뒀다”며 “다만 구조적 성장의 한계가 있다는 판단에 투자의견을 중립으로 유지한다”고 설명했다.

LX하우시스는 3분기 연결기준 매출 8127억 원, 221억 원을 거둔 것으로 잠정집계됐다. 지난해 3분기보다 매출은 8.7%, 영업이익은 1.1% 줄어든 것이다.

다만 영업이익 잠정치는 기존 시장기대치를 24.8% 웃돈 것이다.

LX하우시스는 자동차 소재 부문에서 상대적으로 수익성이 좋은 북미 원단 수출의 증가, 폴리염화비닐(PVC) 등 전반적으로 하향 안정화한 원재료 가격 하향 안정화 등에 긍정적 영향을 받았다.

다만 성장의 주요한 축인 건축자재 부문이 부진한 업황에 부딪혀 회사 전체 성장에 제한이 있을 것으로 평가된다.

김 연구원은 “정부의 규제책에 민간 주택시장 공급 둔화가 불가피한 상황”이라며 “매출 비중의 60% 이상을 차지하는 건축자재 부문의 성장성이 회복되지 못하면 원가 개선에 따른 이익 성장에는 분명한 한계가 있다”고 바라봤다.

LX하우시스는 올해 연결기준 매출 3조2690억 원, 영업이익 630억 원을 낼 것으로 전망됐다. 지난해와 비교해 매출은 8.5%, 영업이익은 34.9% 감소하는 것이다. 장상유 기자
최신기사

실업급여 '반복수급' 다시 도마에 올라, 구직관리 강화 넘어 수급요건·고용구조 손질 과제
한국콜마 미국 선케어 '개발부터 생산까지', 윤상현 콜마랩스 앞세워 신제품 수요 확보하나
현대지에프홀딩스 자동차부품사 지분 차곡차곡, 대원강업 '정교선 처가기업'에서 수익원으로
[인터뷰] 디지털에셋 CEO 유발 루즈 "블록체인 금융, 보험사 자산운용 비효율 줄일 ..
[오늘Who] 야놀자 'AI 통합 관리 솔루션'으로 영토 확대, 이수진 '여행'으로 축..
현대모비스 프랑스 OP모빌리티와 램프사업 매각 본계약 체결, 내년 4월 물적분할 후 이관
공정위 BS 계열사 제재 돌입, 총수 2세 회사에 알짜 지분 헐값 매각
BYD 수입차 판매 4위라지만 서비스 품질 불만 여전, 사고수리 가능한 센터 전국 5곳뿐
[하나금융 청라시대③] 하나금융 100년 기반 다지는 사람들, 함영주와 부회장 3인 방..
[2026 국감 프리뷰⑥] IBK기업은행 장민영 호된 신고식 예고, 잇단 금융사고 해법..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.