



김동우 교보증권 책임연구원은 19일 “시프트업이 공모가 산정 시 활용한 주당 평가가액 7만421원은 2024~2025년 실적 추정치 기반 적정 주가 7만3219원과 유사하다”며 “과도한 수준이 아닌 것으로 판단한다”고 말했다.
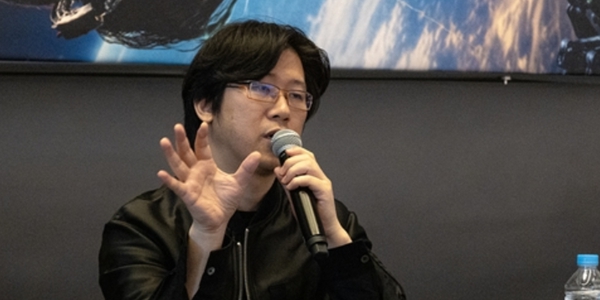
| ▲ 김형태 시프트업 대표이사가 4월26일 기자간담회에서 발언하고 있다. <연합뉴스> |
공모 예정금액은 3407억 원~4350억 원, 희망 공모가 범위는 4만7천 원~6만 원이다. 희망 공모가는 순이익과 비교기업 주가수익비율(PER)을 적용한 주가 평가가액 7만421원을 기준으로 설정됐다.
비교기업으로는 일본 주요 게임기업이 선정됐으며 이들의 평균 주가수익비률(PER)은 39.25배로 집계됐다.
김 연구원은 “시프트업의 비교기업을 적합하게 선정한 것으로 판단한다”며 “시프트업은 콘솔 액션 어드벤처 게임 '스텔라 블레이드', 모바일 서브컬처 게임인 '니케'가 주요 매출이며 주요 활동 지역도 일본이다”고 설명했다.
시프트업에 투자할 포인트로는 △다수 지식재산권(IP) 흥행과 단단한 한 달 순수이용자 수(MAU)로 검증된 개발능력 △3D 파이프라인과 인공지능 기술 적극 활용 △내러티브 기반의 참여와 글로벌 이용자 데이터를 활용한 제품수명주기(PLC) 극대화 등이 꼽혔다.
시프트업은 2022년에 흑자로 전환한 뒤 2023년에는 영업이익 1111억 원을 냈다. 매출도 2022년 650억 원에서 2023년 1690억 원으로 급증했다.
시프트업은 5월20일 코스피 상장을 위해 증권신고서를 제출했다. 공모가는 7월1일 확정되며 일반투자자 대상 공모청약은 7월2~3일이다. 배정 공고일은 7월5일이다. 김인애 기자




