
동원F&B가 참치캔의 평균 판매단가 상승으로 3분기부터 영업이익이 늘어날 것으로 전망됐다.
박애란 현대증권 연구원은 12일 “동원F&B의 주력상품인 참치캔 실적이 지난 1년 동안 원가하락에도 불구하고 판촉경쟁 심화로 부진했지만 3분기부터는 실적이 개선될 것”이라고 진단했다.
![]() |
||
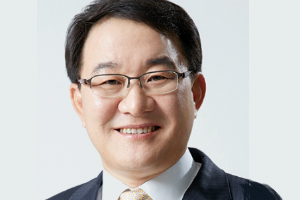
| ▲ 김재옥 동원F&B 대표. | ||
동원F&B의 참치캔 평균 판매단가는 할인행사 축소 영향으로 6월말을 기점으로 5~10% 상승한 것으로 추산된다.
동원F&B는 올해 3분기에 연결기준으로 매출 6569억 원, 영업이익 387억 원을 낼 것으로 추정된다. 지난해 3분기보다 매출은 17.8%, 영업이익은 8.2% 늘어나는 것이다. [비즈니스포스트 백설희 기자]

![KAIST 전산연구실서 의기투합해 창업, AI 풀스택 기업 목표 [2026년]](https://businesspost.co.kr/news/photo/202611/20261117205348_44503.jpg)
![삼성 바이오사업 키운 3인방 중 한명, 카티스템 글로벌 상업화 속도내야 [2026년]](https://businesspost.co.kr/news/photo/202611/20261120102552_22084.jpg)
![영업·물류·기획까지 해운전문가, 아시아·미주 물류 네트워크 강화 수익성 확보 주력 [2026년]](https://businesspost.co.kr/news/photo/202611/20261119212930_24889.jpg)
![지방경찰청장 출신, '코드 인사' 비판 속 지방공항 적자 해소 과제 [2026년]](https://businesspost.co.kr/news/photo/202611/20261119093501_154801.png)
