
HUFFPOST
HUFFPOST
기업과산업  중공업·조선·철강

고려아연 2분기 영업이익 개선 전망, "아연 가격과 제련 수수료 올라"

허원석 기자 stoneh@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] 고려아연이 아연 가격과 아연정광 제련수수료 상승에 힘입어 2분기 영업이익을 개선할 것으로 전망됐다.

박현욱 현대차증권 연구원은 29일 “고려아연의 2분기 별도기준 영업이익은 2953억 원으로 1분기보다 34%, 지난해 2분기보다 32% 증가할 것으로 예상된다"고 내다봤다.
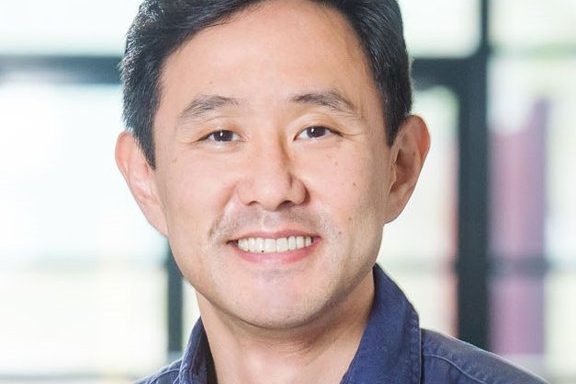
 
고려아연 2분기 영업이익 개선 전망, "아연 가격과 제련 수수료 올라"
▲ 최윤범 고려아연 대표이사 부회장.

고려아연은 1분기 별도기준으로 매출 1조8166억 원, 영업이익 2207억 원을 냈다. 2021년 1분기보다 매출은 8% 증가했으나 영업이익은 5% 줄었다.

1분기 실적에 반영되는 아연가격이 상승하고 환율도 우호적이었으나 판매량이 예상보다 부진한 것으로 분석됐다.

다만 올해 고려아연의 연간 판매 목표는 아연 64만 톤, 연 43만 톤으로 2분기부터는 판매량이 예상 정상 수준으로 회복될 것으로 전망됐다.

고려아연은 2분기에 판매량 회복과 더불어 아연가격도 상승할 것으로 예상됐다.

박 연구원은 "런던금속거래소(LME) 아연가격은 29일 톤당 4천 달러 초반으로 1분기 평균인 3728달러보다 14% 상승했다"며 "또한 올해 계약 아연정광 제련수수료(TC)는 톤당 230달러로 지난해보다 71달러 인상됐는데 인상분이 2분기에 반영되면서 실적 개선에 기여할 것이다"고 전망했다.

고려아연은 2022년 연결기준으로 매출 11조5400억 원, 영업이익 1조3390억 원을 낼 것으로 예상됐다. 2021년과 비교해 매출은 15.7%, 영업이익은 22.2% 늘어나는 것이다. 허원석 기자


최신기사

최태원 "한일경제연대 비전 넘어 실행으로", 상설 협력 플랫폼 구축 추진
한국투자 "실리콘투 목표주가 하향, 환율·신사업 비용에 수익성 불확실성 커져"
[BP금융포럼 in 싱가포르] 한-아세안 전문가 6인 "남 따라가선 뒤처진다", 혁신기..
[BP금융포럼 in 싱가포르] 싱가포르 금융 생태계 힘은 '연결', 사람과 자본 모여 ..
삼성전자 AI 안경 '인텔리전트 아이웨어' 공개, 12월 한국·미국 출시
[BP금융포럼 in 싱가포르] 난양공대 조남준 교수 "미국식 스타트업 모델 답습 벗어나..
[BP금융포럼 in 싱가포르] 해치 센터장 목 샤오 홍 "기술 개발에서 현장 적용까지 ..
[BP금융포럼 in 싱가포르] 렉 팅얀 트라이브VC 파트너 "글로벌 스타트업 키우려면 ..
중국 '엔비디아 간첩 의혹'에 강력 반발, "미국의 AI 기술봉쇄 정당화 위한 날조"
국내 가격 3분의 1 '스시자로' 개인 반입 허용에 오남용 우려 커진다
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


