
HUFFPOST
HUFFPOST
기업과산업  항공·물류

대한항공 주식 매수의견 유지, “항공화물 매출호조 3분기도 이어져”

이규연 기자 nuevacarta@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

대한항공 주식 매수의견이 유지됐다. 

항공화물부문의 매출 증가가 3분기 실적을 뒷받침할 것으로 전망됐다. 
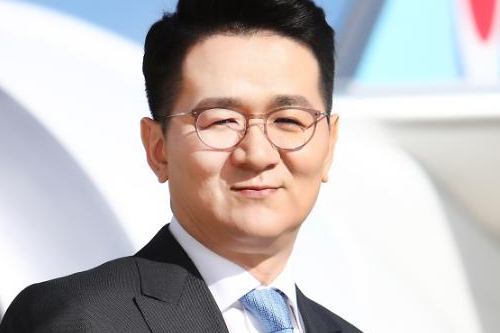
 
대한항공 주식 매수의견 유지, “항공화물 매출호조 3분기도 이어져”
▲ 조원태 대한항공 대표이사 겸 한진그룹 회장.

양지환 대신증권 연구원은 9일 대한항공 목표주가를 4만3천 원, 투자의견을 매수(BUY)로 각각 유지했다. 

대한항공 주가는 8일 3만700원에 장을 마감했다. 

양 연구원은 “대한항공은 항공화물부문의 매출 호조가 이어지면서 3분기에도 시장 기대치를 웃도는 매출과 영업이익을 거둘 것으로 보인다”고 내다봤다. 

대한항공은 3분기 연결기준으로 매출 2조1558억 원, 영업이익 1900억 원을 거둘 것으로 예상됐다. 2020년 같은 기간보다 매출은 39.4% 늘고 영업이익을 내며 흑자로 전환하는 것이다. 

특히 항공화물부문에서 매출 1조5618억 원을 올릴 것으로 전망됐다. 2020년 3분기보다 53.7% 많고 역대 3분기 기준으로도 가장 많은 수준이다. 

대한항공은 화물기 23대와 화물 전용 여객기 16대를 운영하고 있다. 이 항공기들을 통한 3분기 항공화물 공급량은 2020년 같은 기간보다 20% 증가할 것으로 전망됐다. 

양 연구원은 “해마다 3분기는 항공화물부문의 비수기로 꼽혀왔지만 올해는 코로나19 확산에 따른 특수상황이 이어지면서 3분기에도 항공화물부문의 실적 호조가 지속될 것으로 보인다”고 내다봤다. 

대항한공은 3분기 여객사업부문에서는 상대적 부진을 겪을 것으로 전망됐다. 

대한항공의 현재 여객사업부문 매출을 살펴보면 코로나19 확산 이전의 10~15% 수준에 불과한 것으로 추정됐다 [비즈니스포스트 이규연 기자]

최신기사

iM증권 "LIGD&A 목표주가 하향, 대규모 수출 물밑 협의 진행되는 듯"
롯데쇼핑 목표주가 줄줄이 하향, 3분기 실적 개선에도 백화점 성장 둔화 우려
김동선 한화M&S 주식 추가 공개매수한다, 지분율 4% 확보에 개인자금 270억 투입
비트코인 1억259만 원대 하락, 지속된 현물 ETF 자금 유출에 영향 받아
하나증권 "은행주 중장기 투자 유효, 최선호주 KB금융지주 우리금융지주"
하나증권 "AI 기술 산업현장 적용 확대에 로봇주 부각, 레인보우로보틱스 로보티즈 수혜"
[김민정 기자의 '코스뽀'] '플랜트 배관업체' 태광 북미 LNG로 중동 수주 공백 채..
[GC녹십자 사촌경영①] '숙부-조카' 경영 체제 변화 가능성, 허일섭 아들 허진성·허..
SM엔터 임직원 개인정보 유출, 이름·주민등록번호부터 계약서 정보까지 털렸다
농심 부산 녹산공장 본격 가동, 연간 라면 수출 생산능력 12억 개로 확대
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.



