



올해 중국을 포함해 글로벌 화장품시장 회복에 따라 코스맥스도 실적이 개선될 것으로 전망됐다.
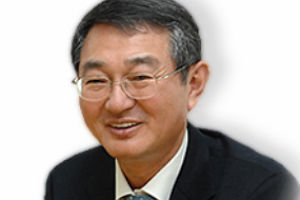
| ▲ 이경수 코스맥스 대표이사 회장. |
박종대 하나금융투자 연구원은 22일 코스맥스 목표주가를 12만 원, 투자의견을 매수(BUY)로 유지했다.
21일 코스맥스 주가는 10만1500원으로 거래를 마쳤다.
박 연구원은 “코스맥스가 2021년 중국을 포함한 글로벌 화장품시장에서 최대 수혜업체로 꼽힌다”고 바라봤다.
코스맥스는 화장품 ODM(주문자 개발생산)회사로 국내뿐 아니라 중국에서 상하이와 광저우 등 2개 법인을 운영하고 있다.
중국 화장품시장 규모가 해마다 15%씩 증가하고 있어 코스맥스도 2021년 실적이 개선될 것으로 전망됐다.
코스맥스는 2021년 연결기준으로 중국에서 매출 5680억 원을 낼 것으로 예상됐다. 2020년 시장 추정치보다 21.5% 증가하는 것이다.
중국에서 사업에 힘입어 코스맥스는 올해 전체 실적이 개선될 것으로 파악됐다.
코스맥스는 올해 연결기준으로 매출 1조5910억 원, 영업이익 1140억 원을 낼 것으로 전망됐다. 2020년 실적 추정치보다 매출은 12.1%, 영업이익은 53.4% 늘어나는 것이다.
박 연구원은 “코스맥스가 중국뿐 아니라 한국에서도 올해 실적을 회복할 수 있을 것으로 판단된다”며 “반면 주가 수준은 오히려 2020년 9월보다 밑돌고 있다는 점에서 현저히 저평가됐다”고 내다봤다. [비즈니스포스트 장은파 기자]




