



이재일 유진투자증권 연구원은 12일 “지금은 현대차그룹 계열사 주가에 미래차 사업가치가 점차 반영되고 있는 단계”라며 “애플과 협력 가능성을 바탕으로 현대차그룹의 미래차 역량이 재평가받고 있다”고 바라봤다.
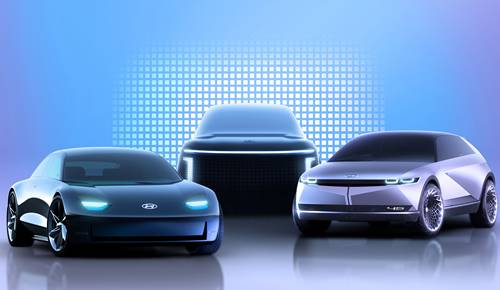
| ▲ 현대차가 선보일 전기차 (왼쪽부터) 아이오닉6, 아이오닉7, 아이오닉5 랜더링 이미지. |
이 연구원은 중국의 전기차업체 ‘니오’, 미국의 수소연료전지업체 ‘플러그파워’와 비교해 현대차그룹의 기업가치가 저평가돼 있다고 판단했다.
중국의 테슬라라고 불리는 니오는 지난해 전기차를 4만4천 대 가량 팔았다. 현대차의 60%에 그친다. 하지만 시가총액은 현대차보다 50% 이상 높은 것으로 나타났다.
현대차는 최근 주가 급등으로 11일 기준 시가총액이 57조 원 수준으로 올라왔는데 니오는 전기차시장 확대를 향한 기대감에 올해 들어 이미 시가총액 100조 원을 넘겼다.
니오는 2021년 최대 생산능력인 10만 대까지 전기차 판매를 늘린다고 해도 현대차의 올해 전기차 판매 전망치의 70%에 그친다.
플러그파워는 수소 지게차를 아마존, 월마트 등에 공급하며 수소연료전지시장에서 앞선 기술력을 지닌 것으로 평가되는 업체다. SK그룹이 최근 1조6천억 원 규모의 투자계획을 밝히기도 했다.
현대모비스는 수소차부품 관련 매출이 플러그파워 전체 매출보다 많지만 시가총액은 최근 주가 급등 전까지 플러그파워와 큰 차이가 없었다. 플러그파워는 8일 기준 시가총액이 26조 원에 이른다.
현대차그룹은 수소전기차시장에서 가장 난도가 높은 것으로 알려진 수소트럭을 상용화하는 등 글로벌 최고 수준의 수소연료전지 기술을 보유한 것으로 평가된다.
이 연구원은 “니오와 플러그파워의 경쟁력이 돋보이는 것은 사실이지만 현대차를 내연기관차 제조업체로 국한해 전기차와 수소전기차 사업 가치를 무시해 온 것이 현재 시가총액 간극의 근본원인”이라며 “현대차그룹은 앞으로 미래차 전략이 구체화할수록 주가 상승여력을 계속 확보할 가능성이 크다”고 내다봤다.
이 연구원은 현대차의 목표주가를 기존 25만 원에서 32만5천 원으로, 현대모비스의 목표주가를 기존 33만 원에서 40만 원으로 각각 높여 잡았다. 투자의견은 ‘매수(BUY)’를 유지했다.
11일 현대차와 현대모비스 주가는 각각 26만7500원, 35만2500원에 거래를 마쳤다. [비즈니스포스트 이한재 기자]




