



수소경제와 관련된 신사업부문에서 가장 유리한 위치를 차지한 기업으로 꼽혔다.
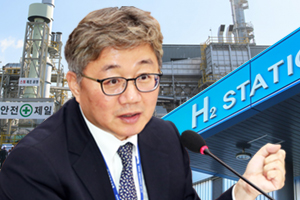
| ▲ 채희봉 한국가스공사 사장. |
이민재 NH투자증권 연구원은 26일 한국가스공사 목표주가를 3만4500원, 투자의견을 매수(BUY)로 각각 유지했다.
한국가스공사 주가는 직전 거래일인 23일 3만1150원으로 장을 마감했다.
이 연구원은 “한국가스공사는 수소사업이 천연가스와 함께 중장기적 핵심영역이 될 것”이라며 “신사업 기대에 더해 대규모 손상 가능성은 낮은 점을 고려하면 밸류에이션(실적과 비교한 주가 수준)의 재산정(리레이팅)이 이뤄질 수 있다”고 바라봤다.
한국가스공사는 7월 수소 유통 전담기관으로 선정됐다. 15일 제2차 수소경제위원회에서 수소발전 의무화제도와 추출수소의 경쟁력 확보방안 등이 의결되기도 했다.
이를 놓고 이 연구원은 “한국가스공사가 수소경제 아래서 ‘규모의 경제’를 일으킬 가능성을 다시 확인할 수 있었다”고 평가했다.
2022년에 수소발전 의무화제도가 도입되면 발전용 연료전지의 보급용량과 발전용 수소의 최소 수요를 맞출 수 있을 것으로 이 연구원은 예상했다.
이 연구원은 추출수소 경쟁력 확보방안을 통해 수소제조 사업자 중심으로 천연가스 공급체계와 요금체계가 개편되면서 천연가스 요금도 지금보다 40% 이상 떨어져 수소 가격 하락으로 이어질 수 있다는 전망도 함께 내놓았다.
이 연구원은 “한국가스공사는 국내 천연가스시장에서 최대 사업자이며 현대자동차(수소충전소)·한국전력공사(연료전지)와 시너지를 낼 수 있고 2% 이하의 금리로 자금을 조달할 수 있다”며 “관련 사업을 하는 다른 회사보다 유리한 상황에 놓여있다”고 바라봤다.
한국가스공사는 3분기 연결기준으로 매출 4조 원을 벌었고 영업손실 1153억 원을 봤을 것으로 추정됐다. 2019년 같은 기간보다 매출은 12.4% 줄어들고 영업수지는 적자로 전환하는 수준이다.
이 연구원은 “하반기부터 3월의 유가 급락 효과가 반영되면서 해외부문 자원개발현장의 적자폭이 확대될 수 있다”면서도 “3월 이후 유가가 다시 오른 점을 고려하면 대규모 손상이 생겼을 가능성은 낮을 수 있다”고 추정했다. [비즈니스포스트 이규연 기자]




