



정부의 재건축 규제 강화와 리모델링 수요가 늘어나는 데 따른 수혜를 볼 것으로 전망됐다.
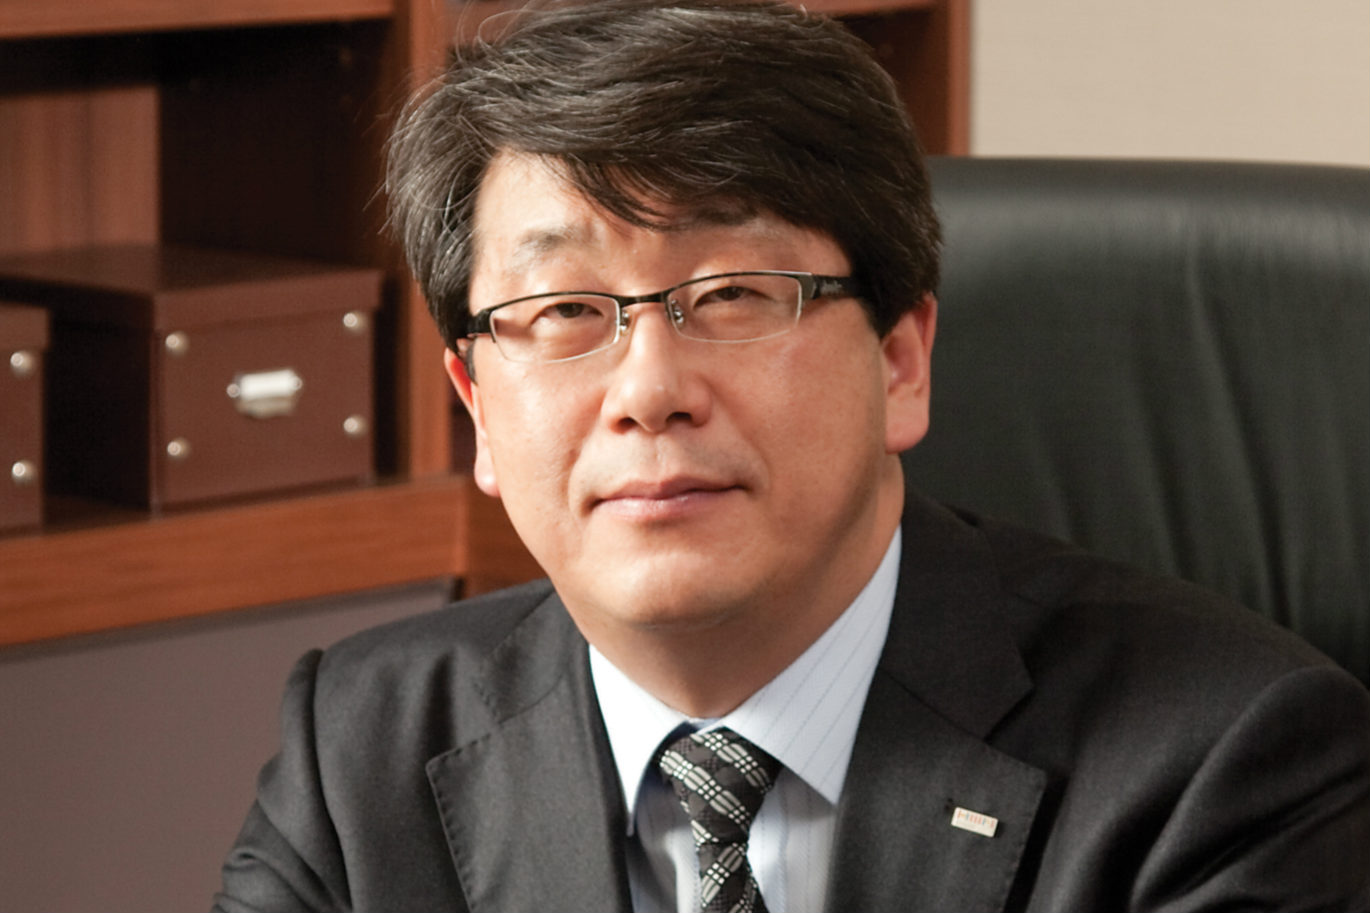
| ▲ 강승수 한샘 대표이사 회장. |
장문준 KB증권 연구원은 30일 한샘 목표주가를 기존 6만4천 원에서 10만6천 원으로 높여 잡았다.
투자의견도 중립(HOLD)에서 매수(BUY)로 상향 조정했다.
29일 한샘 주가는 8만4500원에 거래를 마쳤다.
장 연구원은 “한샘의 목표주가와 투자의견을 높여 잡은 이유는 정부의 재건축 규제기조 강화에 따라 리모델링시장이 확대될 것으로 예상되기 때문”이라며 “코로나19 확산으로 인테리어 수요도 늘어날 것으로 전망된다”고 바라봤다.
정부가 6월17일 발표한 부동산대책에는 안전진단 강화방안과 정비사업 조합원 분양요건 강화 등이 담겼다. 이는 실질적으로 재건축사업의 초기 장벽이 높아진 것으로 분석됐다.
정부 정책에 따라 간접적으로 재건축 연한이 5~10년 증가하는 효과가 날 수 있다고 예상됐다.
이에 따라 리모델링시장의 규모는 기존보다 20~30% 늘어난다고 추정돼 한샘의 리모델링사업은 장기적 성장동력을 확보했다고 장 연구원은 바라봤다.
코로나19 확산에 따른 인테리어 수요 증가는 한샘이 장기적으로 사업구조를 재편하는 데도 보탬이 될 것으로 예상된다.
한샘은 인테리어 수요 증가로 실적이 개선돼 리하우스 중심의 장기적 비즈니스모델 변화에 필요한 시간적 여유를 확보할 수 있을 것으로 예상됐다.
장 연구원은 “한샘은 코로나19 확산의 반사적 수혜로 인테리어부문의 오랜 부진을 벗어났다”며 “판매에서 설계, 시공이 일원화되는 과정의 미흡한 부분을 보완한다면 리하우스 중심의 성장을 가속화할 수 있을 것”이라고 내다봤다.
한샘은 2020년 연결기준으로 매출 1조9300억 원, 영업이익 730억 원을 낼 것으로 전망됐다. 2019년보다 매출은 13.4%, 영업이익은 30.4% 늘어나는 것이다. [비즈니스포스트 장상유 기자]




