
HUFFPOST
HUFFPOST
금융  금융기타

"삼성중공업 주가 오를 힘 다져", 선박 인도물량 늘어 내년 흑자전환

김용원 기자 one@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

삼성중공업 주가가 오를 것으로 전망됐다.

선박 수주와 인도물량이 꾸준히 늘어나 삼성중공업 실적 증가에 기여하면서 내년부터 흑자기조가 완전히 자리잡을 가능성이 높다.
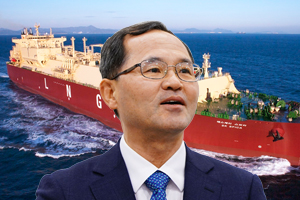
 
"삼성중공업 주가 오를 힘 다져", 선박 인도물량 늘어 내년 흑자전환
▲ 남준우 삼성중공업 대표이사 사장.

박무현 하나금융투자 연구원은 6일 삼성중공업 목표주가 1만 원, 투자의견 매수(BUY)를 유지했다.

5일 삼성중공업 주가는 7340원으로 거래를 마쳤다.

삼성중공업의 내년 선박 인도물량은 올해보다 52% 늘어난 41척에 이를 것으로 예상된다.

그동안 삼성중공업이 확보한 수주잔고가 꾸준한 증가세를 보여 온 만큼 선박 인도가 본격적으로 시작되며 실적에 기여하고 있다.

박 연구원은 "삼성중공업이 주력선종을 중심으로 선박 라인업을 재편한 점도 긍정적"이라며 "선박 건조마진이 이전보다 더 높아질 것"이라고 전망했다.

삼성중공업은 현재 세계 조선사 가운데 가장 많은 103척의 선박 수주잔고를 확보하고 있다.

선박 인도가 순차적으로 진행되며 실적에 반영돼 삼성중공업의 내년 흑자전환을 이끌 것으로 예상된다.

박 연구원은 "삼성중공업은 내년부터 흑자로 돌아선 뒤 2021년까지 영업이익 규모를 계속 늘릴 수 있을 것"이라고 내다봤다.

삼성중공업은 2020년 연결기준으로 매출 6조2751억 원, 영업이익 581억 원을 볼 것으로 전망된다. 2019년 실적 추정치와 비교해 매출은 8.6% 늘고 영업손실 959억 원에서 흑자로 전환하는 것이다. [비즈니스포스트 김용원 기자]


최신기사

[여론조사꽃] 이재명 긍정평가 45.6%로 1.0%p 내려, 민주당 41.2% vs 국..
이재명 '제미나이 답변' 논쟁에 외신도 주목, "지도자 판단 기계에 얼마나 위임할지 물..
장금상선 세계 석유 해운 사실상 '독점' 평가, "전쟁 끝나도 고운임 유지 전망" 
코스피 장중 상승 전환 5750선 위로, '인텔 충격'에도 저가 매수세 유입
인도 석탄 발전량 3년 만에 최대, 재생에너지 증가에도 화석연료 비중 커져
LGCNS 인도네시아에 30MW급 AI데이터센터 구축, 아태 AI 팩토리 사업 확대
KB증권 "SK하이닉스 내년 영업이익 470조 전망, 주주환원 정책도 강화"
NH투자 "카카오게임즈 주식 '매수'로 상향, 내년 1분기 흑자전환 전망"
한화투자 "현대제철 3분기 실적 기대 이하, 내년 영업이익은 2배 증가 전망"
LS증권 "효성중공업 목표주가 하향, 수출 물량 이연으로 실적 변동성 확대"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


