주요 고객사인 삼성디스플레이의 퀀텀닷 올레드(QD-OLED) 투자가 지연되며 당초 예상보다 2분기 실적이 부진할 것으로 전망됐다.
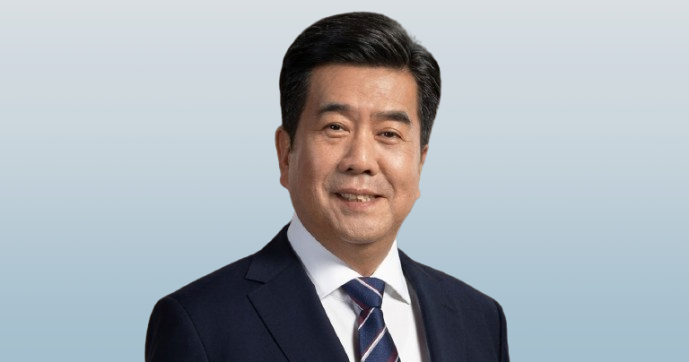
| ▲ 김영민 에스에프에이 대표이사. |
박유악 키움증권 연구원은 20일 에스에프에이 목표주가를 5만7천 원에서 4만9천 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
19일 에스에프에이 주가는 4만800원에 거래를 마감했다.
에스에프에이는 LCD와 올레드 등의 디스플레이 제조에 필요한 클린 물류장비, 반도체 전공정장비, 모듈장비 등을 만드는 기업이다.
삼성디스플레이에 클린 물류장비를 독점적으로 공급하고 있다. 자동화물류시스템을 구축해 물류시스템사업도 펼치고 있다.
박 연구원은 “삼성디스플레이의 퀀텀닷 올레드 투자가 예상했던 2019년 2분기보다 늦어져 빨라도 4분기에 집행될 것”이라며 삼성디스플레이가 퀀텀닷과 올레드를 결합한 발광 방식의 대형 패널은 처음 시도하는 만큼 안정적 양산이 가능한 기술력을 확보한 뒤 투자를 진행할 것“이라고 내다봤다.
삼성디스플레이의 투자 지연의 영향으로 에스에프에이는 2019년 1분기 영업이익은 406억 원을 냈지만 2분기에는 14% 감소한 351억 원을 거둘 것으로 전망됐다.
다만 중국 디스플레이기업들이 올레드 투자를 다시 활발히 진행하며 2019년 하반기부터 디스플레이 장비 수주규모가 확대돼 에스에프에이 실적에 긍정적 영향을 끼칠 것으로 분석됐다.
일반물류부문에서도 고객사 다변화에 성공해 예상치를 웃도는 실적을 낼 것으로 전망됐다.
박 연구원은 “에스에프에이는 독보적 장비 기술 경쟁력을 바탕으로 고객사와 적용대상을 넓히고 있다”며 “지속적 체질 개선이 수주 확대로 이어져 2020년에는 실적이 개선될 것”이라고 내다봤다.
에스에프에이는 2019년 연결기준으로 매출 1조4931억 원, 영업이익 1723억 원을 거둘 것으로 전망됐다. 2018년과 비교해 매출은 4.3%, 영업이익은 26.5% 감소하는 것이다. [비즈니스포스트 김지효 기자]