원/달러 환율 하락에 따라 수출 사업의 수익성이 낮아지며 실적 추정치가 하향 조정된 탓이다.
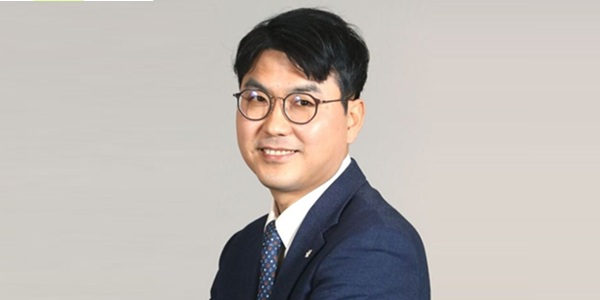
| ▲ 장남현 한국투자증권 연구원은 13일 HD현대일렉트릭 목표주가를 110만 원으로 하향 조정했다. <HD현대일렉트릭> |
장남현 한국투자증권 연구원은 13일 HD현대일렉트릭 목표주가를 기존 150만 원에서 110만 원으로 내렸다. 투자의견은 매수(BUY)로 유지했다.
12일 HD현대일렉트릭 주가는 58만2천 원에 거래를 마쳤다.
장 연구원은 “HD현대일렉트릭은 2026년 3분기 영업이익 2931억 원을 낼 것으로 추정된다”며 “이는 시장 전망치(컨센서스)인 3145억 원 대비 6.8% 밑도는 기록”이라고 말했다.
그는 “가장 큰 원인은 원/달러 환율 변동에 따른 수익성 저하”라며 “이에 따라 올해 연간 영업이익 추정치를 기존과 비교해 16.9% 하향 조정했다”고 설명했다.
기업가치 재평가를 위해선 성장성 확보가 필요한 것으로 분석됐다.
장 연구원은 “이익 성장률 둔화가 주가 하락으로 이어지고 있다”며 “실제로 주가는 2025년 말과 비교해 21.7% 하락했으며, 경쟁사들의 주가가 크게 상승한 것과 비교하면 심각한 부진”이라고 말했다.
이어 “주력 제품인 초고압 변압기의 리드타임(수주에서 공급까지 걸리는 시간)은 이미 3년을 넘어섰다”며 “2028년까지 수주잔고 대부분을 확보해 단기적으로 이익 추정치를 상향할 요인이 제한적”이라고 덧붙였다.
하지만 중장기 이익 성장성과 수주 확대 가능성을 고려했을 때 지금의 기업가치는 지나치게 저평가된 것으로 분석됐다.
장 연구원은 “환율 영향을 반영한 이익 추정치 하향이 목표주가에 영향을 미쳤으나, 현재의 주가 할인폭은 과도하다”며 “2025~2028년 연평균 성장률 추정치는 29%로 안정적 성장을 이어갈 것으로 예상되며, 수주 기반도 다변화될 전망”이라고 말했다.
HD현대일렉트릭은 2026년 연결기준으로 매출 4조7200억 원, 영업이익 1조1610억 원을 낼 것으로 예상됐다. 지난해보다 매출은 15.7% 늘고, 영업이익은 16.7% 증가하는 것이다. 최재원 기자