유한양행이 신규 대형품목들 도입에 따른 매출증가로 올해 실적이 늘어날 것으로 전망됐다.
이혜린 KTB투자증권 연구원은 6일 “유한양행은 7월부터 다국적제약사인 ‘길리어드’의 C형간염치료제 ‘소발디’와 ‘하보니’의 국내유통을 맡게 됐다”며 “올해 매출실적은 긍정적”이라고 내다봤다.
 |
||
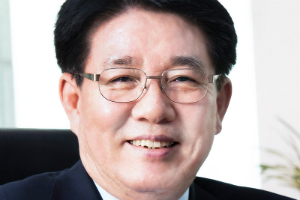
| ▲ 이정희 유한양행 대표. | ||
소발디와 하보니는 지난해 본격적으로 처방되기 시작한 C형간염 신약이다. 두 약은 C형간염 바이러스 유전형에 대한 완치율이 90%를 넘어 최상급 품목으로 평가받는다. 두 제품은 지난해 국내에서 합계매출 1200억 원을 올렸다.
소발디와 하보니는 올해도 견조한 성장세를 이어갈 것으로 보인다.
이 연구원은 “7월부터 판매가 시작되는 소발디와 하보니는 올해 600억 원 가량의 매출을 거둘 것”이라고 파악했다.
유한양행은 이번 계약체결로 길리어드의 B형간염치료제, 에이즈치료제에 이어 C형간염치료제까지 도입하게 되면서 길리어드사와 우호적 관계가 한층 강화됐다.
이 연구원은 “유한양행은 앞으로도 길리어드 품목의 국내 독점판매계약을 지속할 가능성이 높다”고 예상했다.
유한양행은 올해 말 B형 간염치료제인 ‘비리어드’를 개량한 신약도 출시해 전문의약품 사업부의 매출은 꾸준히 늘어날 것으로 보인다.
유한양행은 올해 매출 1조5100억 원, 영업이익 1130억 원을 거둘 것으로 예상됐다. 지난해보다 매출은 15.1%, 영업이익은 56.9% 늘어나는 것이다. [비즈니스포스트 이법기 기자]